Haber Merkezi Londra – Cenevre – Manama – İstanbul | 8 Kasım 2026
Hazırlayan ve araştıran: Muammer Karabulut
GİRİŞ
TÜRKİYE'DEKİ FON SORUNU ULUSLARARASI FİNANSAL İZLERE UZANIYOR
Türkiye'de 2026 yılı Eylül ayında çok sayıda yatırım fonunun tasfiye sürecine alınmasıyla görünür hale gelen finansal kriz, yalnızca yerel portföy yönetim şirketleri ve sermaye piyasası denetimi açısından değerlendirilebilecek bir gelişme olmaktan çıktı.
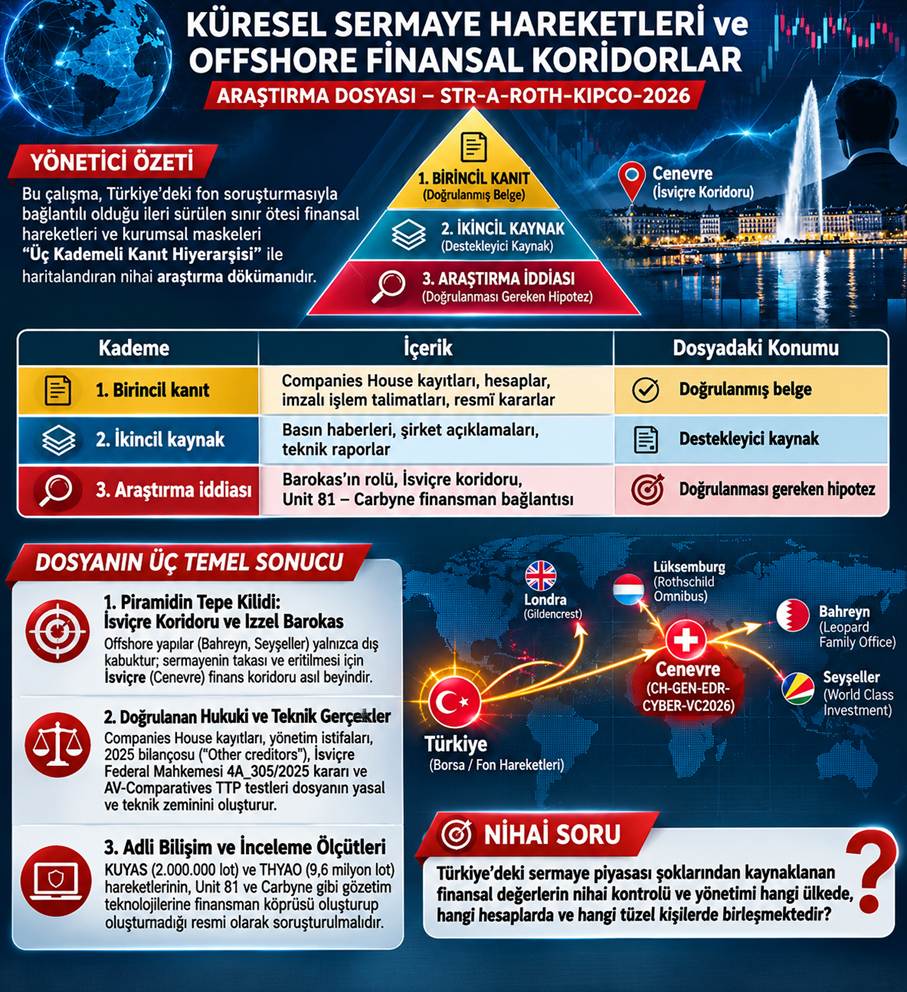
Araştırma kapsamında incelenen uluslararası şirket sicilleri, offshore veri tabanları, menkul kıymet transfer talimatları, şirket mali tabloları ve küresel yatırım kuruluşlarının portföy açıklamaları; Türkiye'deki fon sorununun uluslararası finansal ilişkiler bakımından da araştırılması gerektiğini gösteriyor.
Bu çalışmanın merkezinde, ICIJ Pandora Papers veri tabanında hissedarlık ilişkisi görülen Izzel Barokas, Seyşeller merkezli World Class Investment Limited, Bahreyn merkezli Leopard Family Office W.L.L., Londra merkezli Gildencrest Capital Limited ve İsviçre-Lüksemburg finans koridoruna ilişkin iddialar bulunuyor.
Araştırma ayrıca BlackRock'ın Türkiye portföyündeki değişimi, IMF ve ABD Merkez Bankası FED'in küresel fon risklerine ilişkin değerlendirmelerini ve Borsa İstanbul'da şirketlerin toplam piyasa değerinde yaşanan düşüşü inceliyor.
Bu dosyanın temel sorusu şudur: Türkiye'deki fon krizi, uluslararası saklama, yatırım, şirket ortaklığı ve sınır ötesi finansal işlem ağlarıyla hangi ölçüde bağlantılıdır?
Bu sorunun yanıtı, yalnızca şirket isimlerinin yan yana getirilmesiyle değil; işlem belgelerinin, gerçek faydalanıcı kayıtlarının, saklama hesaplarının ve para hareketlerinin doğrulanmasıyla ortaya çıkacaktır.
1-IZZEL BAROKAS: OFFSHORE KAYITLARINDAN İSVİÇRE FİNANS KORİDORUNA
Araştırmanın uluslararası boyutunda öne çıkan isimlerden biri Izzel Barokas'tır.
Barokas'ın adı, Uluslararası Araştırmacı Gazeteciler Konsorsiyumu (ICIJ) tarafından yayımlanan Offshore Leaks Database içerisinde, Seyşeller merkezli World Class Investment Limited ile bağlantılı olarak yer almaktadır.
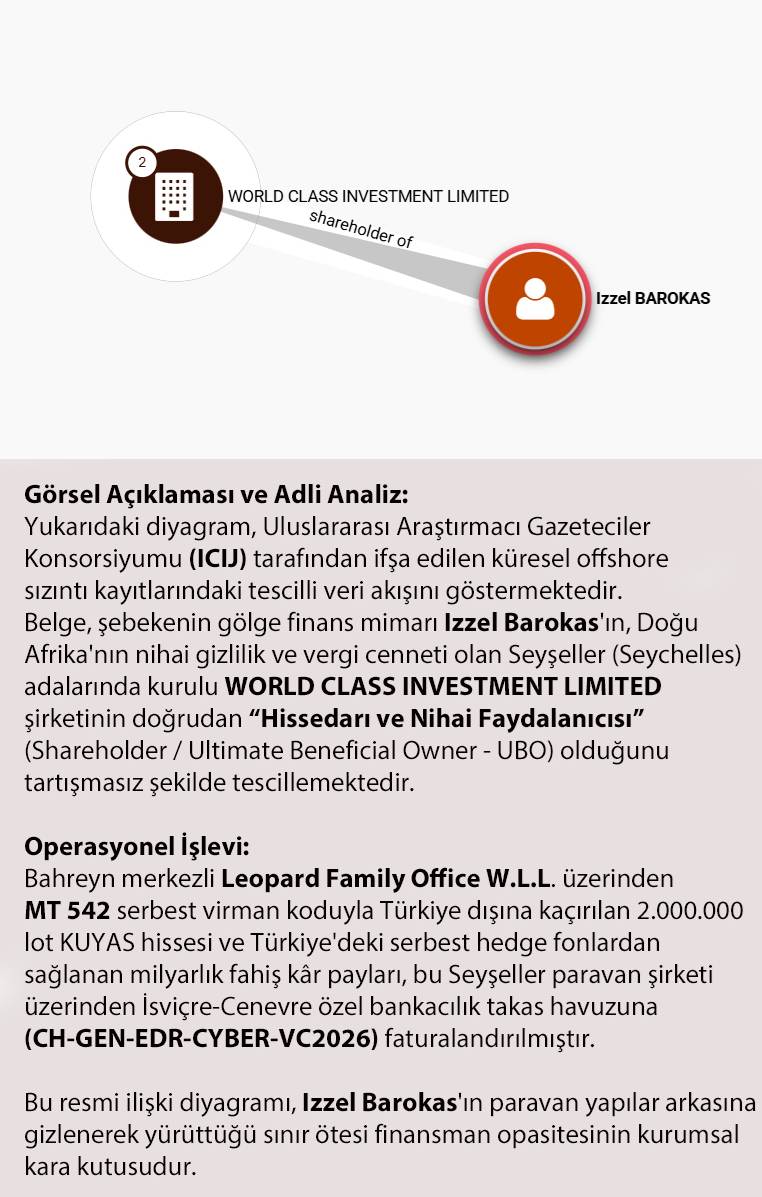
ICIJ'nin Pandora Papers kaynaklı kaydında Barokas'ın şirketle ilişkisi “Shareholder” (hissedar) olarak tanımlanmıştır. Veri kaynağı SFM Corporate Services olarak gösterilmekte, veri kapsamının 2015 yılına kadar uzandığı belirtilmektedir.
Bu kayıt, Izzel Barokas ile World Class Investment Limited arasındaki hissedarlık ilişkisini gösteren önemli bir uluslararası veri kaynağıdır. Ancak tek başına şirketin tamamının Barokas'a ait olduğunu veya onun nihai faydalanıcı (UBO) sıfatını taşıdığını kanıtlamaz.
ICIJ de veri tabanında yer almanın tek başına yasa dışı faaliyet anlamına gelmediğini özellikle belirtmektedir.
Cenevre bağlantısı
Kamuya yansıyan haberlerde Izzel Barokas'ın Cenevre'de bankerlik geçmişi bulunduğu, Londra merkezli Prinkipo Capital ile bağlantılı olduğu ve World Class Investment Limited'in sahibi olduğu yönünde bilgiler aktarılmıştır.
Bu bilgiler, ICIJ'nin hissedarlık kaydından ayrı olarak doğrulanması gereken araştırma başlıklarıdır.
Özellikle şu soruların yanıtlanması gerekiyor:
-Barokas'ın Cenevre'de görev yaptığı belirtilen banka veya finans kuruluşu hangisidir?
-Bu görev hangi tarihler arasında ve hangi unvanla yürütülmüştür?
-Prinkipo Capital'deki ortaklık veya yöneticilik ilişkisi hangi şirket kayıtlarıyla doğrulanabilir?
-World Class Investment Limited'in gerçek faydalanıcıları ve hissedar dağılımı nedir?
-Seyşeller şirketi ile Bahreyn merkezli Leopard Family Office W.L.L. arasında doğrudan veya dolaylı bir ortaklık ilişkisi var mıdır?
Araştırmanın ilk uluslararası bağlantısı
ICIJ kaydı, Barokas'ın offshore şirket ilişkisini ortaya koymaktadır. Cenevre'deki bankacılık geçmişine ilişkin haberler ve Bahreyn'deki şirket bağlantısı ise bu ilişkinin uluslararası finansal boyutunun ayrıca araştırılmasını gerektirmektedir.
Burada henüz kanıtlanmış bir suç veya ortak para havuzu değil, farklı ülkelerdeki şirket ve finansal ilişkilerin doğrulanması gereken bir araştırma alanı söz konusudur.
YAHUDİLİK BAŞKA, SİYONİZM BAŞKADIR
Bu araştırmada özellikle altı çizilmesi gereken temel bir ayrım vardır: Yahudilik bir din ve tarihsel-kültürel kimliktir; Siyonizm ise farklı tarihsel dönemlerde ve farklı siyasi biçimlerde ortaya çıkmış bir milliyetçi siyasi harekettir. Bu iki kavramı özdeşleştirmek hem tarihsel hem de düşünsel açıdan yanlıştır.
Rothschild ailesinin bazı üyelerinin tarihsel Siyonist harekete verdiği destek, tarihsel belgeler ve kayıtlar üzerinden incelenebilir. Ancak bu durum bütün Yahudilerin Siyonist olduğu anlamına gelmediği gibi, Yahudi kimliğine sahip bir kişinin de kendiliğinden Siyonist hareketin parçası olduğu sonucunu doğurmaz.
Bu nedenle Izzel Barokas'ın Yahudi kimliği, herhangi bir siyasi veya ideolojik aidiyetin kanıtı olarak kullanılamaz. Barokas'ın uluslararası finans çevreleriyle ilişkileri ve varsa Siyonist kuruluşlarla bağlantıları ancak somut, doğrulanabilir kayıtlar üzerinden değerlendirilebilir.
Burada ayrıca önemli bir eleştirel noktaya dikkat çekmek gerekir: Antisemitizmle mücadele, Yahudilere yönelik ayrımcılığı ve nefreti önlemek bakımından vazgeçilmezdir. Ancak antisemitizm suçlaması, İsrail devletinin politikalarının, Siyonist ideolojinin veya belirli finans ve siyasi çevrelerin faaliyetlerinin eleştirilmesini engelleyen bir dokunulmazlık alanına dönüştürülmemelidir. Öte yandan, İsrail politikalarını veya Siyonizmi eleştirmek de Yahudilere yönelik toplu suçlama ve düşmanlığa gerekçe yapılamaz.
Bu araştırmanın yaklaşımı açıktır: Ne Yahudi kimliğini suçlama konusu yapmak ne de antisemitizm hassasiyetini herhangi bir kişi, aile, kurum veya siyasi hareketin faaliyetlerini sorgulamaktan kaçınmanın gerekçesi hâline getirmek. İnceleme konusu kimlikler değil; belgeler, para hareketleri, kurumsal ilişkiler ve somut eylemlerdir.
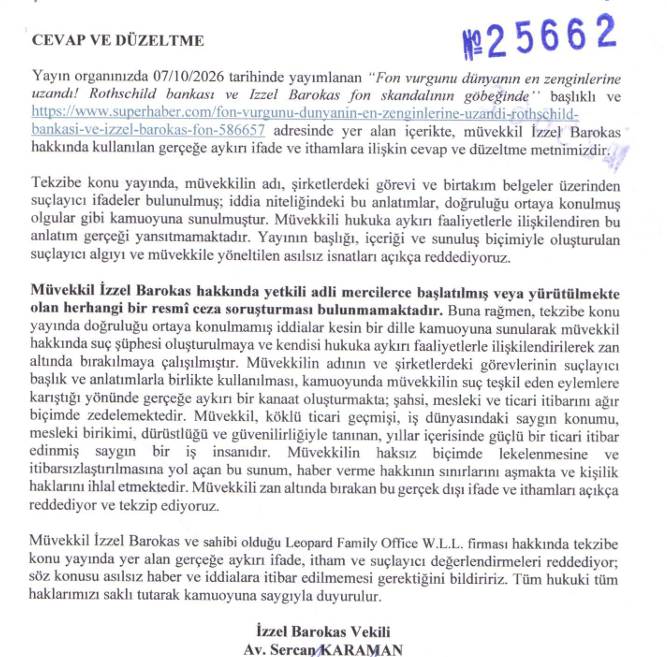
BAROKAS'IN AVUKATINDAN CEVAP VE DÜZELTME: FİNANSAL İLİŞKİLER Mİ, ADLİ SORUŞTURMA MI REDDEDİLİYOR?
Araştırma dosyasında yer alan dikkat çekici belgelerden biri de Izzel Barokas'ın avukatı Av. Sercan Karaman tarafından gönderilen ve “Cevap ve Düzeltme” başlığını taşıyan metindir.
07.10.2026 tarihinde yayımlanan haberimize ilişkin bu metinde, Barokas hakkında yetkili adli mercilerce başlatılmış veya yürütülmekte olan herhangi bir resmî ceza soruşturması bulunmadığı belirtilmektedir. Avukat ayrıca müvekkiline yönelik suçlayıcı ifadeleri ve itibar zedeleyici nitelendirmeleri reddetmektedir.
Ancak burada dikkat çekilmesi gereken bir ayrıntı vardır: Cevap ve düzeltme metninde, Barokas'ın araştırmaya konu fonlar, finansal işlemler veya uluslararası şirketlerle hiçbir ticari ilişkisinin bulunmadığı yönünde açık ve kapsamlı bir inkâr yer almamaktadır. Metin, ağırlıklı olarak ceza soruşturması bulunmadığına ve suçlayıcı yayın diline itiraz etmektedir.
Ayrıca avukat, Leopard Family Office W.L.L. şirketini müvekkilinin sahibi olduğu firma olarak tanımlamaktadır. Bu beyan, şirketin Barokas ile bağlantısının değerlendirilmesi bakımından ayrıca önem taşımaktadır.
Araştırmanın temel sorusu burada devam etmektedir: Barokas'ın hakkında resmî bir ceza soruşturması bulunmaması, araştırmaya konu finansal ilişkilerin açıklığa kavuştuğu anlamına gelir mi? Elbette hayır. Aynı şekilde, bu cevap metninin finansal ilişkileri reddetmemesi de tek başına söz konusu ilişkilerin veya herhangi bir usulsüzlüğün kanıtı değildir.
Bu nedenle araştırmamızın odağı kişilere yönelik suçlama değil; belgelerde görülen şirket bağlantılarının, hisse transfer talimatlarının, finansal kayıtların ve nihai faydalanıcıların doğrulanmasıdır.
Barokas cephesinin yanıtı bu çerçevede kayda geçirilmiştir. Araştırmanın yanıt bekleyen finansal soruları ise varlığını korumaktadır.
2- BAHREYN BAĞLANTISI: LEOPARD FAMILY OFFICE VE 2 MİLYON KUYAS HİSSESİ
Araştırmanın en somut belgelerinden biri, 24 Temmuz 2026 tarihli olduğu bildirilen KUYAS hisse virman talimatıdır.
Belgede, Pusula Yatırım Menkul Değerler A.Ş. nezdindeki 73516 numaralı hesaptan, Burgan Yatırım Menkul Değerler A.Ş. nezdindeki 60694 numaralı Leopard Family Office W.L.L. hesabına 2.000.000 adet KUYAS hissesinin aktarılması talep edilmektedir.
Talimat üzerinde Izzel Barokas'ın imzası bulunduğu belirtilmektedir.
Belgede yer alan fiyat 73,20 TL, toplam işlem tutarı ise 146,4 milyon TL olarak hesaplanmıştır.
Bu belge, Bahreyn merkezli Leopard Family Office adına Türkiye'deki bir aracı kurum üzerinden gerçekleştirilecek menkul kıymet hareketine ilişkin önemli bir işlem izidir.
Ancak burada iki ayrı hususun birbirinden ayrılması gerekiyor:
1-Hisse transfer talimatının verilmiş olması.
2-Talimatın MKK ve saklama sistemi üzerinden fiilen gerçekleştirilmiş olması.
İkinci husus, MKK hareketleri, aracı kurum kayıtları ve işlem teyitleriyle doğrulanmalıdır.
MT542 ve işlem teyidi
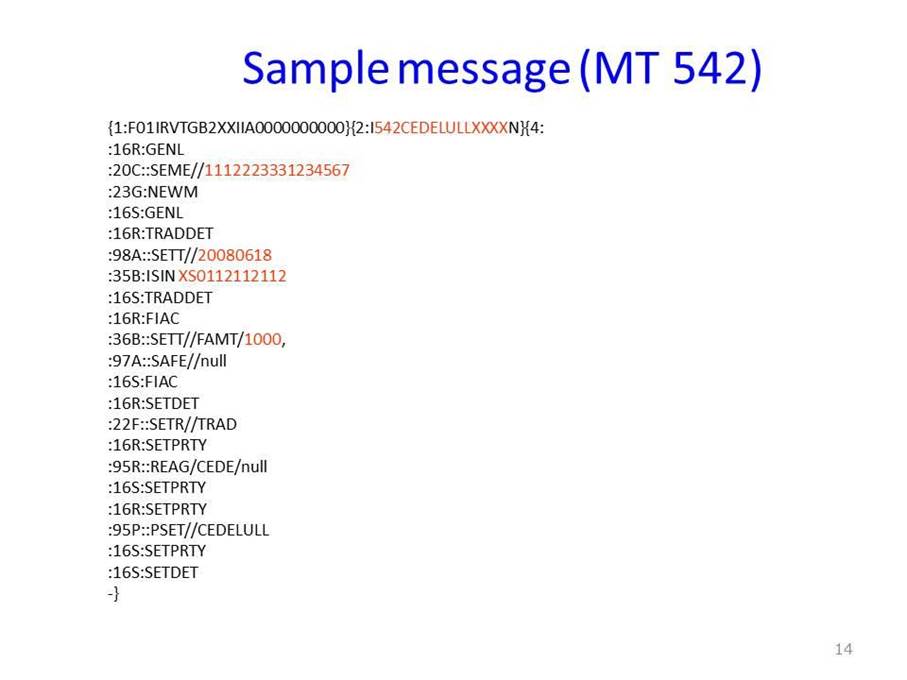
TEKNİK BİLGİ: SWIFT MT542 MESAJI NEYİ GÖSTERİR?
MT542, menkul kıymetlerin ödeme yapılmaksızın teslim edilmesi için kullanılan bir SWIFT talimat mesajıdır. Ancak bir teslim talimatının oluşturulması, işlemin tamamlandığı anlamına gelmez. İşlemin gerçekleşip gerçekleşmediğinin anlaşılması için ilgili takas ve saklama kayıtları ile MT546 teyidi ve MT548 durum mesajları gibi belgelerin incelenmesi gerekir.
Araştırma dosyasında MT542 koduyla ilişkilendirilen SWIFT mesajı da bu çerçevede incelenmelidir.
MT542, menkul kıymetlerin ödeme karşılığı olmaksızın teslim edilmesine ilişkin bir SWIFT mesaj türüdür. Bir talimatın oluşturulması veya gönderilmesi, teslim işleminin tamamlandığını tek başına göstermez.
Bu nedenle MT548 işlem durumu bildirimleri, MT546 teslim teyidi ve MKK kayıtları birlikte incelenmelidir.
Leopard Family Office'in gerçek faydalanıcısı
Bahreyn merkezli şirketin ticaret sicil kayıtları, hissedarları, yöneticileri ve gerçek faydalanıcıları da araştırmanın önemli parçalarıdır.
“Family Office” unvanı, şirketin hangi aile adına veya hangi sermaye grubu için çalıştığını kendiliğinden açıklamaz.
Bu nedenle Leopard Family Office ile World Class Investment Limited arasında doğrudan bir finansal veya kurumsal bağlantı bulunduğu henüz kanıtlanmış değildir.
3- LONDRA İSTASYONU: GILDENCREST CAPITAL LIMITED
Araştırmanın Birleşik Krallık ayağında Gildencrest Capital Limited bulunuyor.
Companies House kayıtlarına göre şirketin numarası 07604372'dir. Şirket 14 Nisan 2011 tarihinde kurulmuş, 31 Ocak 2024 tarihine kadar Tera Europe Limited unvanını kullanmıştır.
Şirketin kayıtlı adresi Londra Canary Wharf bölgesinde, 1 Canada Square, Studio 11, 7. Kat olarak gösterilmektedir.
Faaliyet kodu SIC 64999 — başka yerde sınıflandırılmamış finansal aracılık faaliyetleri şeklindedir.
Bu bilgiler, şirketin Londra'daki resmî sicil kaydını ve kurumsal geçmişini ortaya koymaktadır.
Yönetim ve kontrol değişiklikleri
Companies House kayıtlarında 2026 yılı içerisinde bir dizi yönetim ve önemli kontrol sahibi (PSC) değişikliği görülmektedir.
-24 Ağustos 2026: Ahmet Burak Akbulut'un yönetici bilgilerinde değişiklik bildirimi yapılmıştır. Formdaki değişikliğin geçerlilik tarihi 1 Ocak 2026 olarak gösterilmiştir.
-26 Ağustos 2026: Emre Tezmen'in PSC bilgilerindeki değişiklik sicile sunulmuştur. Formda geçerlilik tarihi 1 Ocak 2026'dır.
-22 Eylül 2026: Fatma Nurcan Taşdelenler'in şirket yöneticiliği sona ermiştir.
-26 Ekim 2026: Ahmet Burak Akbulut'un yöneticiliği sona ermiştir.
-26 Ekim 2026: Aynı kişinin PSC statüsünün sona erdiği de ayrıca bildirilmiştir.
Bu belgeler, bildirimlerin sicile sunulduğu tarih ile değişikliklerin geçerlilik tarihi arasında fark bulunduğunu göstermektedir.
Ancak geriye dönük geçerlilik tarihi içeren bir form, tek başına sahtecilik veya evrak manipülasyonu kanıtı değildir. Bunun hukuka uygunluğu ve bildirimlerin doğruluğu, ilgili şirket belgeleri ve beyanlarla birlikte değerlendirilmelidir.
Araştırılması gereken kurumsal değişiklik
Ahmet Burak Akbulut'un 26 Ekim 2026 tarihinde hem yöneticilikten hem de PSC statüsünden ayrılması, şirketin yönetim ve kontrol yapısındaki değişim bakımından önemlidir.
Bu ayrılığın fon tasfiyesi ve Türkiye'deki soruşturma takvimiyle ilişkili olup olmadığı ise ayrıca araştırılmalıdır.
4. GILDENCREST'İN 2024–2025 MALİ TABLOLARI: DİKKAT ÇEKEN DEĞİŞİMLER
Gildencrest Capital Limited'in Companies House'a sunulan 2024 ve 2025 mali tabloları, şirketin finansal yapısında önemli değişiklikler olduğunu göstermektedir.
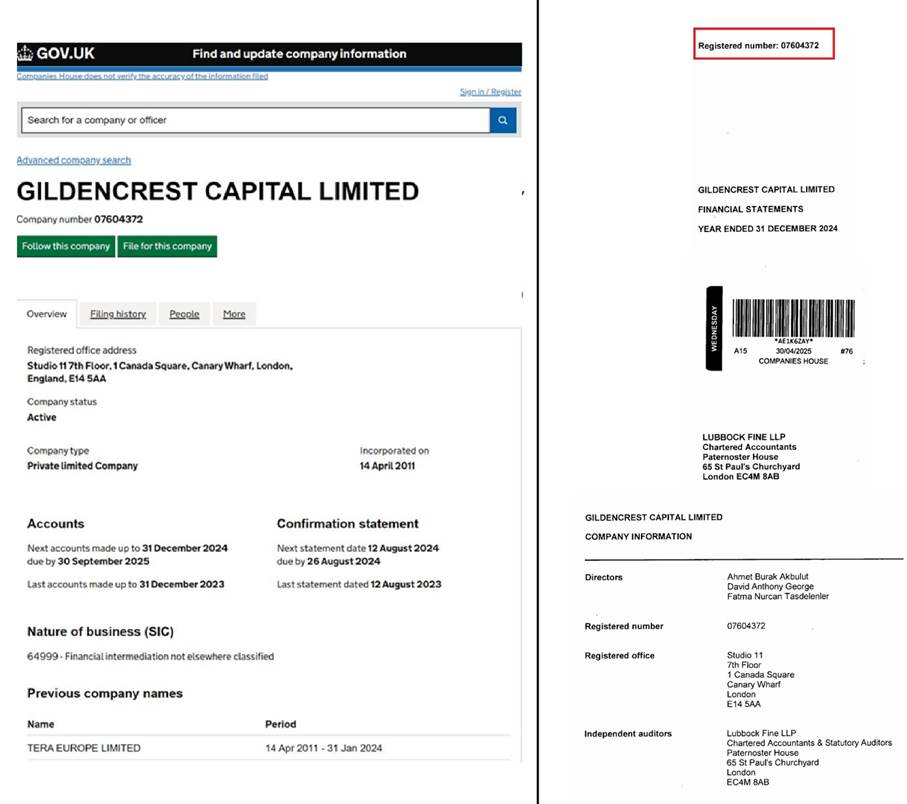
Şirketin 2025 yılı tam hesapları 10 Mayıs 2026 tarihinde, 2024 yılı hesapları ise 2 Mayıs 2025 tarihinde sicile sunulmuştur.
Araştırma kapsamında incelenen mali kalemler şöyledir:
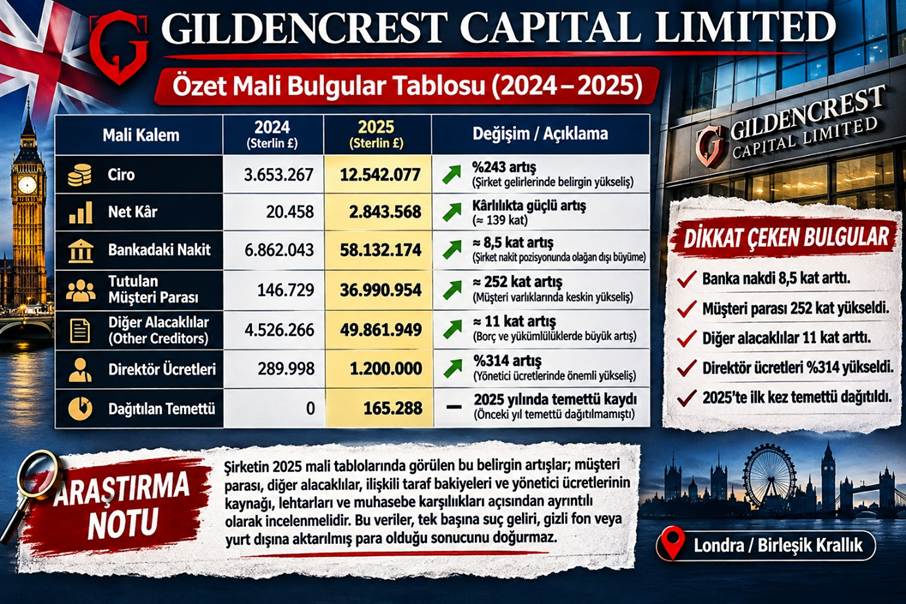
Dikkat çeken dört mali gelişme
Birincisi: Banka nakdi. Şirketin bankadaki nakdi 6,86 milyon sterlinden 58,13 milyon sterline yükselmiştir.
İkincisi: Müşteri parası. Tutulan müşteri parası 146 bin sterlin seviyesinden yaklaşık 36,99 milyon sterline çıkmıştır. Bu kalem, şirketin kendi serbest nakdi olarak değerlendirilmemelidir.
Üçüncüsü: Diğer alacaklılar. “Other creditors” kalemi 4,52 milyon sterlinden 49,86 milyon sterline yükselmiştir. Bu tutar, tek başına gizli emanet havuzu, suç geliri veya vergi borcu anlamına gelmez. Alacaklıların kimliği ve borcun niteliği incelenmelidir.
Dördüncüsü: Yönetici ücretleri ve temettü. Direktör ücretlerinde belirgin artış ve 2025 yılında 165.288 sterlin temettü kaydı görülmektedir. Temettünün hangi alıcıya ödendiği ayrıca doğrulanmalıdır.
Cynelic Investments Limited bağlantısı
2025 mali tablolarında Cynelic Investments Limited, Britanya Virjin Adaları merkezli nihai ana şirket olarak gösterilmektedir.
Bu kayıt, Gildencrest'in şirketler grubu içindeki üst kontrol yapısının incelenmesini gerektirir. Ancak nihai ana şirket olarak gösterilmesi, 2025 yılında kaydedilen temettünün doğrudan Cynelic'e ödendiğini veya şirketin bütün nakdinin BVI'ya aktarıldığını tek başına kanıtlamaz.
İşlem hacmi iddiası
Kamuya yansıyan haberlerde Gildencrest'in hisse senedi işlemlerindeki faaliyetinin 2024 sonrasında beş kattan fazla arttığı aktarılmıştır.
Ancak 4,80 milyar sterlinlik işlem hacmi rakamının mali tablolardaki hangi kalemden üretildiği açıkça gösterilmeden, bu tutar şirketin bilanço büyüklüğü veya nakit varlığı gibi sunulmamalıdır.
Araştırmanın temel sorusu: Gildencrest'in müşteri varlıkları, kendi ticari nakdi, diğer alacaklıları ve ilişkili taraf bakiyeleri arasındaki ilişki nedir? Bu hesapların karşı tarafları kimlerdir?
5-İSVİÇRE VE LÜKSEMBURG: SINIR ÖTESİ FİNANSAL İZLER
Araştırmanın İsviçre ve Lüksemburg ayağında iki ayrı finansal hareket iddiası öne çıkmaktadır.
- THYAO hisselerine ilişkin transfer talimatları
ROTHSCHILD FİNANS KORİDORU: TÜRK HİSSELERİ LÜKSEMBURG'A MI TAŞINIYOR?
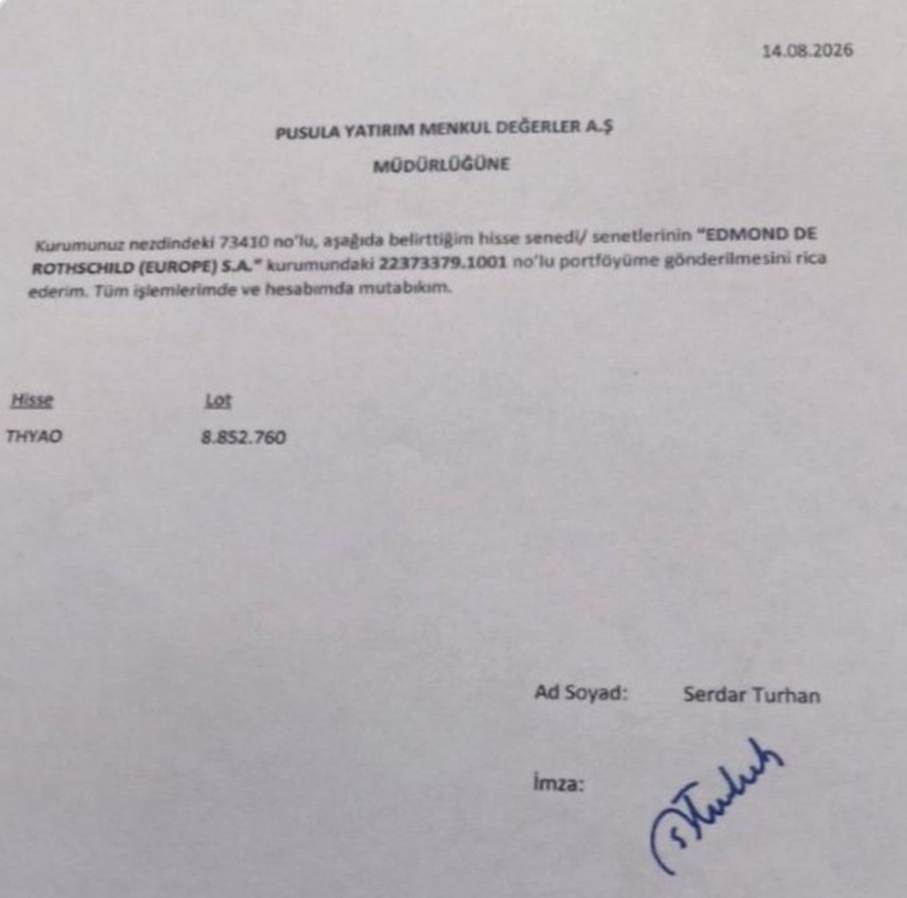
Araştırmada dikkat çeken belgelerden biri, 14 Ağustos 2026 tarihli Serdar Turhan imzalı hisse transfer talimatıdır. Pusula Yatırım Menkul Değerler A.Ş.'ye gönderilen talimatta, 8.852.760 lot THYAO hissesinin Edmond de Rothschild (Europe) S.A. nezdindeki 22373379.1001 numaralı portföye aktarılması istenmektedir.
Bu belge, Türkiye'deki bir yatırım hesabından Lüksemburg merkezli Edmond de Rothschild (Europe) S.A.'ya yönelik açık bir hisse transfer talimatını ortaya koymaktadır. Ancak talimatın gerçekleşip gerçekleşmediği, ilgili saklama ve takas kayıtlarıyla doğrulanmalıdır.
Burada araştırılması gereken husus, yalnızca hisselerin hangi kuruma gönderilmek istendiği değildir. Bu portföyün kimin adına tutulduğu, nihai faydalanıcının kim olduğu, Serdar Turhan'ın işlemdeki sıfatı ve hisselerin transfer sonrasındaki akıbeti de açıklığa kavuşturulmalıdır.
Edmond de Rothschild (Europe) S.A. gibi uluslararası finans kuruluşlarının kurumsal saklama ve portföy yönetimi kapasitesi, araştırmayı sıradan bir kişi veya aile ofisinin ötesine taşıyan önemli bir boyuttur. Ancak kurumun büyüklüğü, belirli bir işlemin Rothschild ailesi tarafından yönetildiği veya aile üyelerinin işlemin nihai faydalanıcısı olduğu anlamına gelmez.
Araştırmanın temel sorusu: 8.852.760 lot THYAO hissesi gerçekten Edmond de Rothschild (Europe) S.A. nezdindeki portföye aktarıldı mı? Aktarıldıysa bu portföy kime ait ve işlem hangi finansal ilişkinin parçası?
Kamuya yansıyan haberlere göre Pusula Portföy Yönetim Kurulu Başkanı Muhammed Yarız ve Pusula Holding Yönetim Kurulu Başkanı Serdar Turhan adına toplam yaklaşık 9,6 milyon THYAO hissesine ilişkin transfer talimatları düzenlenmiştir.
Araştırma dosyasındaki belge ve açıklamalarda şu miktarlar yer almaktadır:
-Serdar Turhan : 8.852.760 lot.
-Muhammed Yarız : 749.820 lot.
Toplam: 9.602.580 lot.
Burada kritik konu, talimatların fiilen yerine getirilip getirilmediği ve hisselerin hangi saklama hesabına geçtiğidir.
Bir transfer talimatı, tamamlanmış menkul kıymet transferiyle aynı şey değildir. MKK, saklama kuruluşu ve muhabir banka kayıtlarıyla işlem zincirinin tamamı doğrulanmalıdır.
B. İsviçre hesaplarına para transferi iddiaları
Dilek Güngör'ün kamuya yansıyan haberinde Serdar Turhan'ın yaklaşık 15 milyon dolar, Muhammed Yarız'ın ise yaklaşık 25 milyon euro tutarında İsviçre hesaplarına para transferi yaptığı iddiasına yer verilmiştir.
Bu iki tutar farklı para birimlerindedir. Dolayısıyla 15 milyon dolar ile 25 milyon euroyu doğrudan toplayarak “40 milyon dolar” şeklinde sunmak doğru değildir.
Söz konusu nakit transfer iddiaları ile THYAO hisse talimatları da ayrı işlemler olarak ele alınmalıdır.
Bunların aynı hesapta birleştiğini veya aynı finansal havuza aktarıldığını gösteren banka ve saklama kayıtları henüz ortaya konulmuş değildir.
C. Omnibus hesaplar ve araştırma kodları
Araştırma dosyasında iki iç takip kodu kullanılmıştır:
-LUX-EDR-OMNIBUS-07604372
-CH-GEN-EDR-CYBER-VC2026
Bu kodların araştırma sırasında oluşturulmuş referanslar olduğu belirtilmelidir. Bunların Edmond de Rothschild nezdinde gerçek banka hesabı, Cenevre'de kayıtlı bir risk sermayesi havuzu veya resmî saklama hesabı olduğunu gösteren doğrulanmış bir belge bulunmamaktadır.
Omnibus hesaplar, bir saklama kuruluşunda birden fazla müşterinin varlıklarının toplu hesap altında tutulmasına imkân veren yapılardır. Ancak bu durum, saklama kuruluşunun müşteri alt kayıtlarını ve gerçek faydalanıcı bilgilerini tutmadığı anlamına gelmez.
Türkiye'deki MKK omnibus hesap modeli de belirli düzenlemelere tabidir. MKK'nın özel omnibus hesabı düzenlemesi, tüm yabancı saklama hesapları için genel bir kural olarak yorumlanmamalıdır.
D. İsviçre Federal Mahkemesi 4A_305/2025 kararı
Araştırma dosyasında önemli bir hukuki dayanak olarak gösterilen İsviçre Federal Yüksek Mahkemesinin 4A_305/2025 sayılı kararı, 13 Mart 2026 tarihlidir.
Ancak karar, Izzel Barokas, Edmond de Rothschild, Gildencrest veya Unit 81 hakkında verilmiş bir karar değildir.
Karar, Angola hukukuna tabi bir şirketin LCIA tahkim kararının İsviçre'de icrası ve Ukrayna bağlantılı yaptırımlar kapsamında ödeme yasağının etkisiyle ilgilidir.
Bu nedenle karar, offshore şirketlerin arkasındaki tüm gerçek faydalanıcıları otomatik olarak ortaya çıkaran veya Türkiye'nin talebi üzerine İsviçre bankalarının bütün hesap ve SWIFT kayıtlarını açıklamasını zorunlu kılan genel bir emsal olarak sunulamaz.
Bununla birlikte karar, yaptırım düzenlemeleri ile özel hukuk alacaklarının icrası arasındaki ilişkinin değerlendirilmesi bakımından kendi somut hukuki çerçevesinde önem taşımaktadır.
6-BLACKROCK: ERDOĞAN–LAURENCE FINK GÖRÜŞMESİ VE TÜRKİYE PORTFÖYÜNDEKİ DEĞİŞİM
Araştırmanın küresel varlık yönetimi boyutunda BlackRock'ın Türkiye pozisyonundaki değişim dikkat çekmektedir.
Cumhurbaşkanlığı İletişim Başkanlığının açıklamasına göre Cumhurbaşkanı Recep Tayyip Erdoğan, 27 Mart 2026 tarihinde BlackRock Yönetim Kurulu Başkanı ve CEO'su Laurence D. Fink'i Dolmabahçe Çalışma Ofisi'nde kabul etti.
Görüşmeye ilişkin resmî açıklama, temasın gerçekleştiğini doğrulamaktadır.
BlackRock, 2026 yılının üçüncü çeyreği sonunda yönettiği varlıkların 15,5 trilyon dolara ulaştığını açıklamıştır. Burada söz konusu olan şirketin yönettiği varlıklardır; bu tutarın tamamı BlackRock'ın kendi sermayesi değildir.
Frontiers Investment Trust'ın Türkiye portföyü
BlackRock tarafından yönetilen Frontiers Investment Trust'ın portföy açıklamalarında Türkiye ağırlığının 2026 yılı içerisinde önemli ölçüde değiştiği görülmektedir.
Kamuya yansıyan portföy verilerine göre:
-Ekim 2025: Yaklaşık yüzde 9,3.
-Şubat 2026: Yaklaşık yüzde 11.
-Mart 2026: Yaklaşık yüzde 2,4.
-Haziran 2026: Yaklaşık yüzde 0,5.
-Eylül 2026: Yaklaşık yüzde 0,6.
Bu veriler, söz konusu yatırım ortaklığının Türkiye pozisyonundaki belirgin azalışı göstermektedir.
Ancak bu durum BlackRock'ın bütün fonlarının Türkiye'den çıktığı anlamına gelmemektedir. Söz konusu veriler belirli bir yatırım ortaklığının portföy dağılımına aittir.
Görüşme ve portföy değişimi arasındaki soru
Erdoğan ile Laurence Fink'in görüşmesi 27 Mart 2026 tarihinde gerçekleşmiştir. Fonun Türkiye ağırlığındaki önemli azalış ise Şubat-Mart döneminde başlamış ve Haziran ayına kadar devam etmiştir.
Bu zaman çizelgesi araştırmaya değer olmakla birlikte, görüşmenin portföy kararına neden olduğunu gösteren bir belge bulunmamaktadır.
Araştırmanın yanıt aradığı sorular şunlardır:
1-Görüşmede Türkiye sermaye piyasalarına yönelik yatırım stratejileri ele alındı mı?
2-Frontiers Investment Trust Türkiye pozisyonunu hangi gerekçelerle azalttı?
3-Değişimde Türkiye'nin para politikası, jeopolitik riskleri ve piyasa koşulları ne ölçüde etkili oldu?
4-Diğer uluslararası fonların Türkiye pozisyonlarında benzer değişiklikler yaşandı mı?
BlackRock'ın Türkiye pozisyonundaki değişim, uluslararası yatırımcı davranışının incelenmesi açısından önemli bir veridir. Ancak bu değişim, Türkiye'deki fon tasfiyesinin veya belirli hisse transferlerinin BlackRock tarafından yönetildiğini kanıtlamaz.
7- BORSA İSTANBUL'DA 118,6 MİLYAR DOLARLIK PİYASA DEĞERİ AZALIŞI
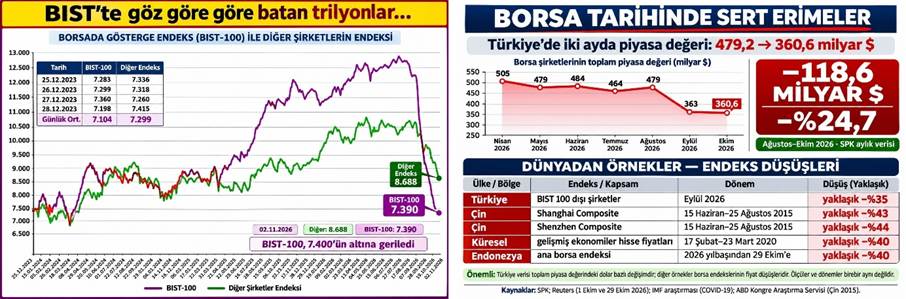
Sermaye Piyasası Kurulunun 2026 yılı verilerine göre Borsa İstanbul'da payları işlem gören şirketlerin toplam piyasa değeri Ağustos ayında 479,218 milyar dolar seviyesindeydi.
Bu değer Eylül ayında 362,656 milyar dolara, Ekim ayında ise 360,644 milyar dolara geriledi.
Buna göre Ağustos-Ekim 2026 döneminde toplam piyasa değeri:
-479,218 milyar dolardan 360,644 milyar dolara geriledi.
-Yaklaşık 118,574 milyar dolar azaldı.
-Oransal düşüş yaklaşık yüzde 24,74 olarak hesaplandı.
Bu nedenle 118,6 milyar dolar ve yüzde 24,7 ifadeleri SPK'nın yayımladığı toplam piyasa değeri verileriyle uyumludur.
Piyasa değeri kaybı, nakit çıkışı anlamına gelmez
Bu rakamın doğru yorumlanması önemlidir.
Piyasa değeri, şirketlerin borsadaki hisse fiyatları ile pay sayılarının çarpımından oluşur. Hisse fiyatlarının düşmesi, şirketlerin toplam piyasa değerini azaltır. Ancak bu azalış, aynı miktarda paranın borsadan nakit olarak çekildiği veya yurt dışına transfer edildiği anlamına gelmez.
Ayrıca dolar bazındaki değişimde döviz kuru da etkilidir. Bu nedenle TL bazındaki piyasa değeri değişimi ile dolar bazındaki değişim ayrı ayrı incelenmelidir.
BIST-100 ve diğer şirketler endeksi
Araştırma dosyasındaki grafiklerde BIST-100 ile BIST-100 dışındaki şirketlerin endeks performansları karşılaştırılmaktadır.
Bu grafikler, belirli dönemlerde endeksler arasında farklılaşma ve sert düşüşler yaşandığını göstermektedir. Ancak endeks puanları ile şirketlerin toplam piyasa değeri aynı ölçü değildir.
Borsa İstanbul'daki değer kaybının nedenlerini belirlemek için yabancı yatırımcı işlemleri, yerli yatırımcı pozisyonları, fon portföyleri, işlem hacimleri ve şirket bazındaki fiyat hareketleri ayrı ayrı incelenmelidir.
118,6 milyar dolarlık azalış, araştırmanın makroekonomik arka planını oluşturur; tek başına organize sermaye kaçışı kanıtı değildir.
8-TÜRKİYE'DE 131 YATIRIM FONUNUN TASFİYE SÜRECİ
Araştırmanın merkezindeki gelişmelerden biri, Sermaye Piyasası Kurulunun 17 Eylül 2026 tarihli kararlarıyla 131 yatırım fonunun tasfiye kapsamına alınmasıdır.
SPK'nın 18 Eylül 2026 tarihli duyurusuna göre, yedi portföy yönetim şirketinin kurucusu olduğu fonlar için tasfiye sürecinin usul ve esasları belirlenmiştir.
Tera Portföy Yönetimi A.Ş. tarafından kurulan fonların tasfiyesi için Türkiye İş Bankası; A1 Capital, Atlas, Bulls, Hedef, Pardus ve Pusula Portföy Yönetimi şirketlerinin kurucusu olduğu fonlar için ise Ziraat Bankası görevlendirilmiştir.
Fonların varlıklarının nakde dönüştürülmesi ve yatırımcıların haklarının korunması için tasfiye süreci başlatılmıştır.
SPK'nın 27 Ekim 2026 tarihli açıklamasıyla tasfiye ve ödemelere ilişkin ilave usul ve esaslar da belirlenmiştir. Bu düzenlemeler arasında hak sahiplerine yapılacak ara ve nihai ödemelerin hesaplanması ve ödeme öncelikleri bulunmaktadır.
Uluslararası bağlantıların araştırılması
Tasfiye kapsamındaki şirket ve kişilerle bağlantılı olarak uluslararası şirket kayıtları, menkul kıymet transfer talimatları ve sınır ötesi finansal işlemler de araştırılmaktadır.
Bu kapsamda özellikle şu konuların aydınlatılması önem taşımaktadır:
-Tasfiye öncesinde gerçekleştirilen menkul kıymet transferleri.
-Fon yöneticileri ve ilişkili şirketlerin yurt dışındaki ortaklıkları.
-Türkiye'deki aracı kurum hesaplarından yabancı saklama kuruluşlarına gönderilen talimatlar.
-Fon varlıklarının ve yatırımcı alacaklarının gerçek karşı tarafları.
-Şüpheli işlem iddialarına konu olan şirketlerin gerçek faydalanıcıları.
Burada önemli olan, her uluslararası işlemin suç teşkil ettiği varsayımı değil; tasfiye öncesi varlık hareketlerinin hukuka, fon mevzuatına ve yatırımcıların menfaatlerine uygun olup olmadığının belirlenmesidir.
9- IMF: TÜRKİYE'DEKİ FİNANSAL STRES VE KÜRESEL FON RİSKLERİ
Uluslararası Para Fonu (IMF), ülkelerin ekonomik performansının yanı sıra finansal istikrarı, sermaye hareketlerini, bankacılık sistemini ve sistemik riskleri de değerlendirir.
IMF İcra Direktörleri Kurulu, 13 Şubat 2026 tarihinde Türkiye'nin 2025 Madde IV değerlendirmesini tamamlamıştır.
Bu değerlendirmede Türkiye'nin dezenflasyon programı, rezervleri, finansal sistemin dayanıklılığı ve dış şoklara karşı kırılganlıkları ele alınmıştır.
IMF, finansal sektörün genel olarak dayanıklı olduğunu belirtirken, özellikle döviz likiditesi risklerine karşı dikkatli olunması gerektiğini vurgulamıştır.
Ekim 2026 Küresel Finansal İstikrar Raporu
IMF'nin 13 Ekim 2026 tarihli Küresel Finansal İstikrar Raporu, küresel finans sisteminde hedge fonların büyüklüğü ve riskleri bakımından dikkat çekici değerlendirmeler içermektedir.
Rapora göre küresel hedge fonların yönettiği varlıklar yaklaşık 13 trilyon dolara ulaşmıştır.
IMF, kaldıraç kullanımının, benzer pozisyonlarda yoğunlaşmanın ve yatırımcıların eş zamanlı para çekme taleplerinin finansal piyasalardaki baskıyı artırabileceğini belirtmektedir.
Özellikle stres dönemlerinde fonların aynı anda varlık satmaya yönelmesi, piyasa likiditesini bozabilir ve prime brokerlar üzerinden diğer finansal kuruluşlara yayılabilecek riskler doğurabilir.
IMF ayrıca finansal sistemin tamamını değerlendirebilmek için daha güçlü veri toplama ve gözetim mekanizmalarına ihtiyaç bulunduğuna dikkat çekmektedir.
IMF Türkiye'deki 131 fonun tasfiyesini biliyor muydu?
Türkiye'de 17 Eylül 2026 tarihinde 131 yatırım fonunun tasfiye kapsamına alınması ile IMF'nin 13 Ekim 2026 tarihli küresel finansal istikrar değerlendirmesi aynı dönemin önemli gelişmeleridir.
Ancak kamuya açık IMF raporunda Türkiye'deki 131 fonun tasfiyesine ilişkin özel bir inceleme veya doğrudan değerlendirme bulunmamaktadır.
Bu nedenle IMF'nin olaydan habersiz olduğunu söylemek de, Türkiye'deki olayın bütün ayrıntılarını bildiğini söylemek de mevcut belgelerle mümkün değildir.
Araştırmanın IMF'ye yönelttiği sorular şunlardır:
1-IMF Türkiye heyeti, 2026 Eylül ayında tasfiye kapsamına alınan fonlar hakkında Türkiye makamlarından bilgi aldı mı?
2-Bu fonların likidite yapısı ve yatırımcı geri ödeme sorunları IMF'nin Türkiye değerlendirmelerine yansıdı mı?
3-Türkiye'deki fon tasfiyeleri, IMF'nin küresel fon riskleri analizinde özel olarak incelendi mi?
4-IMF'nin bir sonraki Türkiye değerlendirmesinde bu gelişmeler ele alınacak mı?
IMF'nin genel finansal riskleri bilmesi başka, Türkiye'deki belirli fonların tasfiye dosyalarının ayrıntılarına sahip olması başkadır.
10-FED: KALDIRAÇLI FONLAR VE KÜRESEL FİNANSAL BULAŞMA
ABD Merkez Bankası Federal Reserve (FED), yayımladığı Finansal İstikrar Raporları aracılığıyla ABD ve uluslararası finansal sistemdeki riskleri izlemektedir.
FED'in Mayıs 2026 tarihli Finansal İstikrar Raporu, hedge fonlarının kaldıraç seviyelerinin tarihsel olarak yüksek düzeylerde kaldığını ve büyük fonlarda yoğunlaşan risklerin finansal sistem açısından önemini vurgulamaktadır.
Raporda, fonların finansal kaldıraç kullanımı, finansman kaynakları ve piyasa stresinin diğer finansal kuruluşlara yayılma ihtimali değerlendirilmektedir.
Likidite uyumsuzluğu ve zorunlu satışlar
Fonların yatırım yaptığı varlıkların nakde çevrilebilirlik süresi ile yatırımcıların geri ödeme taleplerinin vadesi birbirinden farklı olabilir.
Bu durum likidite uyumsuzluğu yaratır.
Yatırımcıların aynı anda geri ödeme talep etmesi halinde fonlar, varlıklarını kısa sürede satmak zorunda kalabilir. Kaldıraçlı pozisyonlar ve yoğunlaşmış yatırımlar bu baskıyı artırabilir.
FED'in raporunda ele alınan bu mekanizmalar, Türkiye'deki fon tasfiyesi ve geri ödeme sorunlarının uluslararası finansal riskler açısından değerlendirilmesinde karşılaştırmalı bir çerçeve sunmaktadır.
Ancak FED raporu, Türkiye'deki belirli fonları veya Gildencrest, Leopard Family Office ya da Izzel Barokas'ı inceleyen bir soruşturma belgesi değildir.
FED'e yöneltilmesi gereken sorular
-Türkiye'deki fon tasfiyesi gibi gelişmeler uluslararası finansal risk analizlerinde hangi ölçüde dikkate alınıyor?
-Gelişmekte olan piyasalardaki fonların likidite sorunları, uluslararası bankalar ve prime brokerlar üzerinden ABD piyasalarına taşınabilecek riskler arasında değerlendiriliyor mu?
-Küresel varlık yönetim şirketlerinin gelişmekte olan piyasalardaki pozisyon değişiklikleri sistemik risk analizlerinde nasıl ele alınıyor?
-IMF, FED ve diğer uluslararası finansal kuruluşlar arasında bu tür gelişmelere ilişkin veri paylaşımı yapılıyor mu?
11-OFANSİF SİBER TEKNOLOJİ: UNIT 81, CARBYNE VE YATIRIM İDDİALARI
Araştırma dosyasının teknoloji boyutunda Unit 81 ve Carbyne (eski adıyla Reporty) isimleri yer almaktadır.
Bu başlık, Türkiye'deki fonlardan elde edildiği ileri sürülen gelirlerin siber güvenlik, gözetim ve istihbarat teknolojilerine yatırım yoluyla aktarılıp aktarılmadığı sorusunu gündeme getirmektedir.
Ancak bu bağlantıların kanıtlanabilmesi için şirket ortaklıkları, yatırım sözleşmeleri, sermaye girişleri, banka transferleri ve gerçek faydalanıcı kayıtları gereklidir.
Unit 81 ile bağlantılı olduğu ileri sürülen girişimlerin ve Carbyne'ın faaliyet alanları hakkında kamuya açık bilgiler bulunması, bu şirketlerin Türkiye'deki fonlarla finansal bağlantısı olduğunu kanıtlamaz.
Aynı şekilde şirketlerin kurucuları, yatırımcıları veya geçmişte birlikte çalıştıkları kişiler üzerinden suç isnadı yapılamaz.
AV-Comparatives EDR raporu
Araştırma dosyasında Mayıs 2026 tarihli AV-Comparatives EDR Detection Validation Test raporu teknik referans olarak kullanılmıştır.
Rapor, Mart 2026'da yürütülen testin sonuçlarını Mayıs 2026'da yayımlamıştır. ESET PROTECT Elite ürününün gelişmiş saldırı senaryolarını tespit etme ve görünür kılma kapasitesi değerlendirilmiştir.
Testte 14 aşamalı bir saldırı senaryosu kullanılmıştır. Ürün, saldırıların tespit ve izlenebilirliğini değerlendirmek üzere Detection-Only Mode'da çalıştırılmıştır.
Bu rapor, gelişmiş siber saldırı tekniklerinin nasıl izlenebileceğini gösteren teknik bir kaynaktır.
Ancak AV-Comparatives raporu:
-Izzel Barokas'ın finansal faaliyetlerini incelememektedir.
-Unit 81 veya Carbyne'a yatırım yapıldığını göstermemektedir.
-Türkiye'deki fon gelirlerinin siber teknoloji şirketlerine aktarıldığını kanıtlamamaktadır.
-Herhangi bir banka hesabı veya yatırım havuzunun varlığını doğrulamamaktadır.
Bu nedenle siber teknoloji başlığı, araştırmanın doğrulanması gereken yatırım iddiaları ve teknik arka plan bölümü olarak değerlendirilmelidir.
12- ULUSLARARASI FİNANSAL DENETİM: KİM, NEYİ, NE ZAMAN İNCELEMELİ?
Araştırma kapsamında incelenen belgeler ve kamuya açık kayıtlar, Türkiye'deki fon tasfiyesiyle bağlantılı olabilecek uluslararası finansal ilişkilerin araştırılması gerektiğini göstermektedir.
Bu ilişkilerin açıklığa kavuşturulması için farklı ülkelerdeki düzenleyici ve mali istihbarat kurumlarının görev alanları çerçevesinde inceleme yapılması önemlidir.
AZERBAYCAN CEPHESİNDEN FON KRİZİ İDDİASI: ALİYEV VE SOCAR'IN TÜRKİYE'DEKİ YATIRIMLARI ARAŞTIRILMALI MI?
Azerbaycan'ın eski diplomatı Arif Şahmarlı, 7 Kasım 2026 tarihinde Azad Söz yayınında yaptığı açıklamada, Cumhurbaşkanı İlham Aliyev'in ve yakınlarının Türkiye'deki yatırım fonlarında büyük miktarda para kaybetmiş olabileceğini ileri sürdü.
Şahmarlı, SOCAR'ın da söz konusu fonlarda yatırımı bulunduğunu iddia ederek Türkiye ile Azerbaycan arasındaki son siyasi gerilimin arka planında finansal kayıpların bulunabileceğini savundu. Ancak bu değerlendirmesinin kesinleşmiş bir bilgi değil, kendi tahmini olduğunu belirtti.
Şahmarlı'nın açıklamaları Türkiye basınında haberleştirildi. Bununla birlikte, hangi fonların kastedildiği, yatırımların hangi tarihlerde yapıldığı, kaybedildiği ileri sürülen tutarın ne olduğu ve yatırımcıların kimlikleri konusunda kamuoyuna sunulmuş doğrulanabilir bir mali belge bulunmuyor.
Tera fonlarıyla bağlantı henüz kanıtlanmış değil
SPK'nın 17 Eylül 2026 tarihli kararları kapsamında Tera Portföy'ün kurucusu olduğu fonlar da tasfiye sürecine alındı. Bu gelişme, Şahmarlı'nın açıklamalarını Türkiye'deki fon kriziyle ilişkilendiren yorumlara zemin hazırladı.
Ancak SPK'nın Tera Portföy fonları hakkındaki tasfiye kararı, İlham Aliyev'in, ailesinin veya SOCAR'ın bu fonlarda yatırımcı olduğunu göstermiyor. Ayrıca Tera Portföy fonlarının tasfiye süreci ile Tera Yatırım Menkul Değerler A.Ş.'nin faaliyetleri birbirinden ayrılmalı.
Yanıt bekleyen sorular
-Azerbaycan Cumhurbaşkanı İlham Aliyev veya yakınlarının Türkiye'deki yatırım fonlarında doğrudan ya da dolaylı yatırımı var mı?
-SOCAR veya bağlı şirketleri, SPK'nın tasfiye kapsamına aldığı fonlarda yatırımcı mıydı?
-Bu iddialar Tera Portföy fonlarıyla mı, başka portföy şirketleriyle mi ilgili?
-Yatırımcıların zararlarına ve ödeme taleplerine ilişkin resmî başvuru veya mali kayıt bulunuyor mu?
-Türkiye ve Azerbaycan makamları, iki ülke arasındaki siyasi gerilimle finansal iddialar arasında herhangi bir bağlantı bulunduğu yönündeki değerlendirmelere ne yanıt veriyor?
Şahmarlı'nın açıklaması, Türkiye'deki fon krizinin uluslararası yatırımcılar boyutunun araştırılması gerektiğini gösteren yeni bir iddia olarak değerlendirilebilir. Ancak Aliyev'in veya SOCAR'ın fonlarda para kaybettiği ve bunun iki ülke arasındaki siyasi gerilime neden olduğu henüz bağımsız belgelerle doğrulanmış değildir.
Azerbaycan kaynaklı bu iddiaların doğrulanması, Türkiye'deki fon tasfiyelerinin yalnızca yerli yatırımcılar açısından değil, yabancı kişi ve kurumların olası yatırımları bakımından da incelenmesini gerektirmektedir.
TÜRKİYE
SPK: Fonların kuruluş, yönetim, portföy işlemleri ve tasfiye süreçlerini; yatırımcıların haklarını ve sermaye piyasası mevzuatına uygunluğu incelemelidir.
MASAK: Yetki ve yasal şartlar çerçevesinde şüpheli para hareketleri, gerçek faydalanıcılar ve sınır ötesi mali işlemler üzerinde inceleme yapabilir.
MKK: Menkul kıymetlerin kaydileştirilmiş hesap hareketleri, saklama ve transfer kayıtları bakımından önemli veri kaynağıdır.
Birleşik Krallık
Companies House: Gildencrest Capital Limited'in yönetici, PSC, ortaklık ve mali tablo kayıtları araştırmanın temel sicil kaynaklarındandır.
FCA: Şirketin faaliyetlerinin Birleşik Krallık finansal düzenlemeleri kapsamına girip girmediği ve gerekli izinlerin bulunup bulunmadığı incelenmelidir.
Lüksemburg
CSSF: Yetki alanındaki finansal kuruluşlar ve düzenlemeye tabi faaliyetler bakımından ilgili kayıt ve denetim bilgileri araştırılabilir.
Edmond de Rothschild (Europe) S.A. ile ilişkilendirilen THYAO transfer talimatlarının gerçek saklama ve işlem zinciri, yetkili makamların hukuki talepleriyle doğrulanmalıdır.
İsviçre
MROS: Şüpheli finansal faaliyetlere ilişkin bildirimleri ve ilgili mali istihbarat süreçlerini yürütür.
İsviçre'deki banka hesapları, saklama kuruluşları ve olası para transferleri hakkında bilgi edinilmesi, İsviçre mevzuatı ve uluslararası adli yardımlaşma usullerine uygun olmalıdır.
Bahreyn ve Kuveyt
Bahreyn Merkez Bankası (CBB): Leopard Family Office W.L.L. ve ilgili finansal hizmet sağlayıcıların yasal statüsü, faaliyet izinleri ve düzenleyici kayıtları araştırılmalıdır.
Kuveyt Merkez Bankası (CBK) ve sermaye piyasası otoriteleri: Burgan Bank'ın sermaye artırımı ve ilgili düzenleyici bildirimleri kendi kapsamlarında incelenebilir.
KIPCO ve Burgan Bank sermaye artırımı
Boursa Kuwait'te yayımlanan resmî açıklamalara göre Burgan Bank, 2026 yılında 50 milyon Kuveyt dinarına kadar bir rüçhan hakkı sermaye artırımı planlamıştır.
Açıklamada, sermaye artırımının bankanın özkaynaklarını ve düzenleyici sermaye oranlarını güçlendirmesinin amaçlandığı belirtilmiştir. Abonelik dönemi 31 Ağustos–14 Eylül 2026 olarak duyurulmuştur.
Bu işlem, Burgan Bank'ın sermaye artırımıdır. Türkiye'deki fon tasfiyesi veya KUYAS transfer talimatıyla doğrudan bağlantılı olduğunu gösteren bir belge bulunmamaktadır.
Dolayısıyla KIPCO veya Burgan Bank'ın bu sermaye artırımını Türkiye'deki fon işlemlerini maskelemek amacıyla gerçekleştirdiği ileri sürülemez.
SONUÇ
TÜRKİYE'DEKİ FON SORUNU ULUSLARARASI BOYUTUYLA ARAŞTIRILMALI
Bu araştırma, Türkiye'deki yatırım fonu tasfiyelerinin yalnızca yerel portföy yönetim şirketleri ve aracı kurumlar üzerinden değerlendirilmesinin yeterli olmayabileceğini ortaya koyan bir dizi uluslararası kayıt ve işlem izini bir araya getirmektedir.
ICIJ Pandora Papers veri tabanında Izzel Barokas ile World Class Investment Limited arasında hissedarlık ilişkisi görülmektedir.
Bahreyn merkezli Leopard Family Office adına düzenlendiği belirtilen 2 milyon KUYAS hisselik transfer talimatı, Türkiye'deki menkul kıymet hareketlerinin Körfez bağlantısı bakımından incelenmesini gerektirmektedir.
Londra merkezli Gildencrest Capital Limited'in Companies House kayıtları, şirketin geçmişini, yönetim değişikliklerini ve 2024–2025 mali tablolarındaki dikkat çekici değişimleri ortaya koymaktadır.
Edmond de Rothschild (Europe) S.A. ile ilişkilendirilen THYAO hisse transfer talimatları ve İsviçre hesaplarına para gönderildiği yönündeki haberler ise sınır ötesi saklama ve finansal transfer zincirinin doğrulanmasını gerektirmektedir.
BlackRock'ın yönettiği Frontiers Investment Trust'ın Türkiye portföyündeki azalış, uluslararası yatırımcı davranışları bakımından önemli bir göstergedir. Erdoğan ile Laurence Fink'in görüşmesi de bu dönemin kurumsal temasları arasında yer almaktadır.
IMF ve FED raporları ise küresel fonların kaldıraç, likidite, geri ödeme ve sistemik risk mekanizmalarını açıklamaktadır. Bu raporlar Türkiye'deki özel dosyayı doğrudan soruşturmasa da, yaşanan gelişmelerin uluslararası finansal istikrar açısından hangi çerçevede incelenmesi gerektiğini göstermektedir.
Araştırmanın yanıt bekleyen temel soruları
1-Türkiye'deki fon tasfiyesi öncesinde hangi menkul kıymetler yurt dışındaki saklama kuruluşlarına aktarılmak üzere talimatlandırıldı?
2-Bu talimatların hangileri fiilen gerçekleştirildi?
3-Yurt dışındaki hesapların nihai faydalanıcıları kimlerdir?
4-Izzel Barokas'ın World Class Investment ve Leopard Family Office ile ilişkileri hangi kapsam ve tarihlerde kurulmuştur?
5-Gildencrest Capital Limited'in 2025 mali tablolarında görülen müşteri parası ve diğer alacaklılar kalemlerinin karşı tarafları kimlerdir?
6-Türkiye'deki fonlardan kaynaklandığı ileri sürülen para hareketleri ile İsviçre, Lüksemburg, Bahreyn ve BVI'deki şirketler arasında doğrulanabilir bir finansal bağlantı var mıdır?
7-Uluslararası varlık yönetim kuruluşlarının Türkiye portföylerindeki değişimler hangi ekonomik ve yatırım kararlarına dayanmaktadır?
8-Türkiye'deki fon tasfiyesi, uluslararası finansal istikrar kuruluşları tarafından hangi ölçüde izlenmiştir?
Nihai değerlendirme
Türkiye'deki fon tasfiyeleri, sınır ötesi menkul kıymet hareketleri, offshore şirket kayıtları, uluslararası saklama ilişkileri ve küresel varlık yönetim kuruluşlarının portföy kararları birlikte incelenmelidir.
Bu dosyanın amacı, farklı ülkelerdeki şirketleri veya kişileri peşinen suçlamak değil; Türkiye'deki fon krizinin uluslararası finansal boyutunu ortaya çıkarmak, belgelenmiş ilişkileri göstermek ve henüz yanıtlanmamış soruları yetkili kurumların önüne koymaktır.
Fon meselesi yalnızca Türkiye'nin iç meselesi midir, yoksa Türkiye'deki finansal işlemler uluslararası sermaye ve saklama ağlarının daha geniş bir parçası mıdır?
Bu sorunun yanıtı, ancak banka kayıtları, saklama belgeleri, şirket sicilleri, gerçek faydalanıcı bilgileri ve uluslararası adli yardımlaşma yoluyla elde edilecek resmî verilerle kesinleşebilir.
YAYIN NOTU: Bu çalışma açık kaynaklar, şirket sicilleri, kamuya yansıyan haberler ve araştırma kapsamında incelenen belgeler üzerinden hazırlanmıştır. İddia ve şüpheler, kesinleşmiş yargı kararı veya yetkili makamların doğrulaması bulunmadıkça suçun sabit olduğu şeklinde yorumlanmamalıdır. İlgili kişi ve kuruluşların yanıt ve açıklama hakları saklıdır.
Kaynak
-ICIJ, Izzel Barokas ve World Class Investment hissedarlık kaydı: ICIJ Offshore Leaks Database. ICIJ Offshore Leaks Database
-Gildencrest şirket sicili ve yönetim değişiklikleri: Companies House – Gildencrest ve Filing History. GOV.UK+1
-131 fonun tasfiyesi: TRT Haber – SPK'nın 131 fon kararı ve SPK – Tasfiye ve ödeme usulleri. Son Dakika Haberleri+1
-IMF Türkiye Madde IV: IMF – Türkiye 2025 Article IV. imf.org
-IMF Ekim 2026 Küresel Finansal İstikrar Raporu: IMF – Global Financial Stability Report. imf.org+1
-FED Mayıs 2026 Finansal İstikrar Raporu: Federal Reserve – Leverage in the Financial Sector. 3. Leverage in the Financial Sector
-Erdoğan–Laurence Fink görüşmesi: Cumhurbaşkanlığı İletişim Başkanlığı – 27 Mart 2026. iletisim.gov.tr
-BlackRock Frontiers Investment Trust portföyü: 30 Eylül 2026 portföy açıklaması ve CNBC-e – Türkiye ağırlığındaki değişim. FT.com+1
-SPK toplam piyasa değeri: SPK – Payları Borsada İşlem Gören Şirketlerin Piyasa Değeri. spk.gov.tr
-Burgan Bank sermaye artırımı: Boursa Kuwait – 50 milyon KWD sermaye artırımı ve Abonelik takvimi. ifsahdocs.boursakuwait.com.kw+1
-AV-Comparatives EDR testi: Mayıs 2026 EDR raporu. av-comparatives.org+1
-Uluslararası finansal koridor iddialarının kamuya yansıyan haber özeti: Ekonomim – Fon soruşturmasında offshore hattı. ekonomim.com