
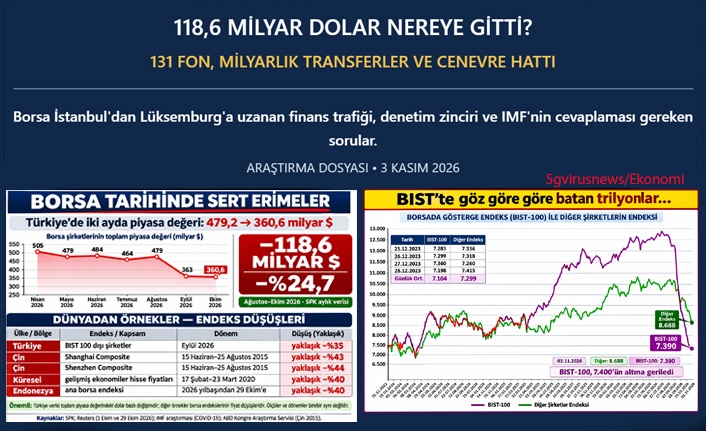
5gvirusnews Ekonomi Araştırma Dosyası / 3 Kasım 2026
Borsa İstanbul'da trilyonlar erirken: 131 fonun tasfiyesi, milyarlık hisse transferleri, Rothschild bağlantısı, denetim zinciri ve IMF'nin sessizliği
Türkiye sermaye piyasaları, 2026 yılının ikinci yarısında tarihinin en dikkat çekici finansal krizlerinden biriyle karşı karşıya kaldı. Borsa İstanbul'da işlem gören şirketlerin toplam piyasa değeri iki ay içerisinde yaklaşık 118,6 milyar dolar azaldı. Yedi portföy yönetim şirketine ait 131 yatırım fonu tasfiyeye alındı. 455 bin 758 yatırımcı bu süreçten etkilendi.
Ancak olayın boyutu yalnızca borsa endekslerindeki düşüş ve fonların ödeme güçlüğüyle sınırlı değil.
Soruşturma dosyalarına yansıyan para hareketleri, yurt dışına gönderildiği bildirilen milyonlarca dolarlık ve avroluk transferler, Lüksemburg merkezli Edmond de Rothschild (Europe) S.A. nezdindeki portföylere yapılan hisse virmanları ve uluslararası piyasa kuruluşlarının Türkiye'nin sermaye piyasalarına ilişkin uyarıları, meselenin çok daha geniş bir çerçevede incelenmesini gerektiriyor.
Üstelik bütün bunlar yaşanırken, Türkiye'de finansal istikrarı izlemekle yükümlü kurumların, denetim mekanizmalarının ve uluslararası finans kuruluşlarının ne yaptığı sorusu da gündeme geliyor.
Bu araştırma, olayları tek bir suç iddiasına indirgemek yerine, belgeleri, resmi açıklamaları, piyasa verilerini, savunmaları ve uluslararası finans sisteminin değerlendirmelerini bir arada ele alıyor.
1- Borsa İstanbul'da iki ayda 118,6 milyar dolarlık değer kaybı
Sermaye Piyasası Kurulu'nun (SPK) payları borsada işlem gören şirketlere ilişkin aylık verileri, 2026 yılının Ağustos-Ekim döneminde yaşanan olağanüstü değer kaybını ortaya koyuyor.
SPK verilerine göre:
Dönem Toplam piyasa değeri
Nisan 2026 504,783 milyar $
Mayıs 2026 479,499 milyar $
Haziran 2026 483,500 milyar $
Temmuz 2026 463,747 milyar $
Ağustos 2026 479,218 milyar $
Eylül 2026 362,656 milyar $
Ekim 2026 360,644 milyar $
Ağustos sonundaki 479,218 milyar dolarlık toplam piyasa değeri, ekim sonunda 360,644 milyar dolara geriledi.
İki aylık kayıp: 118,574 milyar dolar.
Oransal olarak yaklaşık yüzde 24,7'lik bir küçülme söz konusu.
Bu düşüşün asıl dikkat çekici yanı, dolar kurundaki değişimle açıklanamayacak büyüklükte olmasıdır. SPK'nın TL bazındaki verileri de aynı dönemde toplam piyasa değerinin 23,038 trilyon liradan 17,717 trilyon liraya gerilediğini gösteriyor.
Dolayısıyla yaşanan gelişme yalnızca TL'nin dolar karşısındaki değer kaybı değil, şirketlerin borsa üzerindeki toplam değerlerinin de ciddi biçimde küçülmesidir.
Dolar kaybının gerçek dağılımı
Burada önemli bir ayrım yapmak gerekiyor.
Ağustos sonundan ekim ortasına kadar olan farklı tarihli karşılaştırmalarda, toplam kayıp 142,5 milyar dolara kadar çıkıyor. Bunun 133,7 milyar doları TL bazındaki piyasa değeri düşüşünün dolar karşılığı, yaklaşık 8,8 milyar doları ise kur etkisi olarak hesaplanmış.
Bu iki hesap farklı bitiş tarihlerini kapsıyor. Bu nedenle 118,6 milyar dolarlık aylık karşılaştırma ile 142,5 milyar dolarlık ekim ortası karşılaştırması birbirine karıştırılmamalıdır.
Ancak her iki hesapta da ortak sonuç açık: Erimenin temel kaynağı döviz kuru değil, şirketlerin TL cinsinden toplam piyasa değerindeki düşüştür.
2- BIST 100 ile diğer şirketler arasındaki ayrışma
Hazırladığımız bu grafik, BIST 100 ile diğer şirketlerin endeks hareketleri arasında dikkat çekici bir ayrışma gösteriyor.
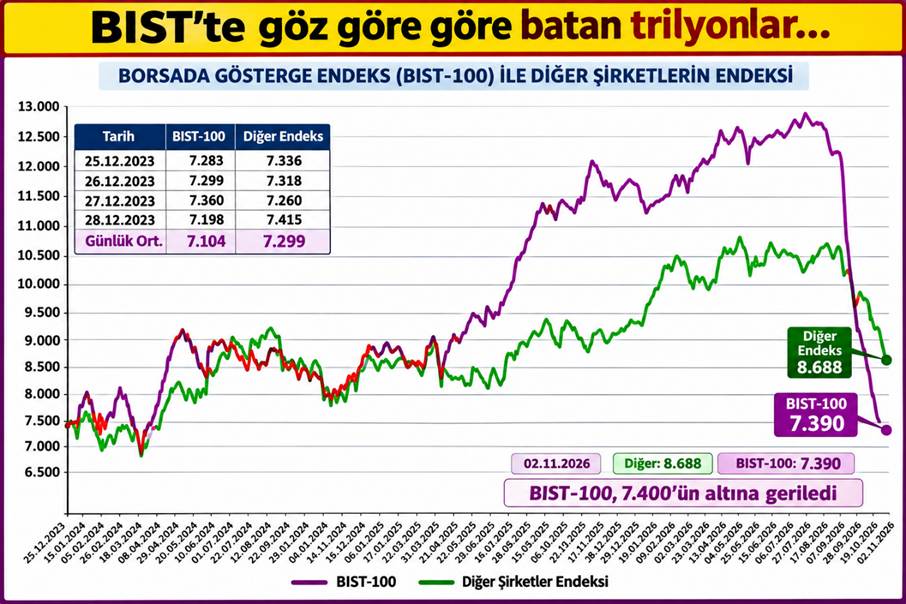
Özellikle 2025 sonundan 2026 sonbaharına kadar olan dönemde, BIST 100'ün çok daha yüksek seviyelere çıkmasının ardından sert biçimde gerilemesi ve diğer şirketler endeksinin de önemli ölçüde değer kaybetmesi, piyasanın farklı kesimlerindeki kırılganlığı gündeme getiriyor.
Burada önemli olan yalnızca BIST 100'ün düşmesi değil, endeks dışında kalan şirketlerin ve düşük fiili dolaşıma sahip hisselerin de nasıl etkilendiğidir.
Borsa İstanbul'un piyasa bütünlüğü, şirketlerin gerçek piyasa değerleri ve fiili dolaşım oranlarının doğruluğu, artık yalnızca yerli yatırımcıların değil, uluslararası endeks sağlayıcılarının da gündeminde.
Bu nedenle grafik, hisse fiyatlarının gelişimini gösteren ayrı bir gösterge olarak değerlendirilmelidir; toplam piyasa değeri grafiğiyle aynı ölçüm değildir.
3- 131 yatırım fonu neden tasfiye edildi?
Krizin en önemli dönüm noktası 17 Eylül 2026 tarihidir.
SPK, yedi portföy yönetim şirketine ait toplam 131 yatırım fonunun tasfiyesine karar verdi.
23 Eylül'de yapılan resmi açıklamada, Merkezi Kayıt Kuruluşu kayıtlarına göre bu fonlarda 455 bin 758 tekil yatırımcının bulunduğu bildirildi.
Tasfiye kapsamındaki şirketler arasında Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy yer aldı.
SPK, fonların TEFAS üzerinden alım satımını durdurdu ve tasfiye işlemlerinin yürütülmesi için Tera Portföy fonlarında İş Bankası'nı, diğer altı portföy yönetim şirketinin fonlarında ise Ziraat Bankası'nı görevlendirdi.
Bu karar, basit bir şirket kapatma işlemi değildi. Yüz binlerce yatırımcının parasının bulunduğu fonların varlıklarının değerlenmesi, nakde dönüştürülmesi ve yatırımcılara ödenmesi gerekiyordu.
Peki bu noktaya nasıl gelindi?
SPK'nın 18 Eylül 2026 tarihli açıklaması, olayın geçmişine ilişkin çok önemli bir itiraf niteliğinde.
Kurul, 2025 yılının son çeyreğinde bazı serbest yatırım ve para piyasası fonları üzerinden, fiili dolaşım oranı düşük şirket hisselerinde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayan fiyat hareketlerinin gözlemlendiğini açıkladı.
Dahası:
- 2 Aralık 2025'te Finansal İstikrar Komitesi konuyu gündemine aldı.
- Toplantıya Hazine ve Maliye Bakanı Mehmet Şimşek başkanlık etti.
- SPK'ya makroihtiyati tedbirler konusunda tavsiye kararı verildi.
- 3 Aralık 2025'te SPK bünyesinde çalışma grubu kuruldu.
- 28 Ağustos 2026'da Yatırım Fonlarına İlişkin Rehber değiştirildi.
- 17 Eylül 2026'da 131 fon tasfiye kapsamına alındı.
Bu kronoloji çok önemli.
Çünkü SPK'nın kendi açıklaması, düşük fiili dolaşıma sahip hisselerde olağan dışı fiyat hareketlerinin 2025 sonunda fark edildiğini gösteriyor.
O halde şu soruyu sormak zorundayız:
2025 sonunda tespit edilen piyasa bozulması neden 2026 Eylül ayına kadar yüz binlerce yatırımcıyı etkileyen bir krize dönüşebildi?
Kaynaklar:
- SPK, 18 Eylül 2026, Yatırım Fonlarına İlişkin Rehber Düzenleme Süreci Açıklaması.
- SPK, 23 Eylül 2026, Tasfiye Konusu Fonlardaki Yatırımcı Sayısına İlişkin Açıklama.
4- Fon krizinin küresel finans sistemiyle benzerliği
Yaşananları yalnızca Türkiye'ye özgü bir olay olarak değerlendirmek de eksik olur.
Uluslararası finans sisteminde yatırım fonlarının likidite sorunları, daha önce de büyük piyasa sarsıntılarına neden oldu.
Özellikle Mart 2020'de COVID-19 salgınının başlamasıyla küresel piyasalarda yaşanan nakit talebi, yatırım fonlarını ellerindeki varlıkları hızla satmaya zorladı.
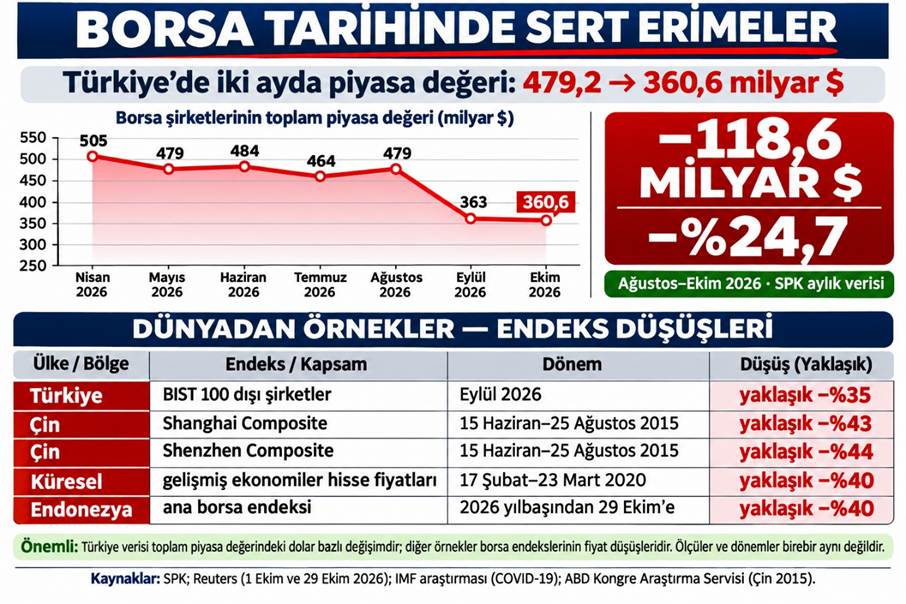
IMF'nin Ekim 2020 tarihli Küresel Finansal İstikrar Raporu'nda bu durum ayrıntılı biçimde incelendi.
Raporda, yatırımcıların fonlardan para çekmesi üzerine fonların öncelikle daha likit varlıklarını satmaya yöneldiği, bu durumun piyasalardaki fiyat baskısını artırdığı ve daha büyük ölçekli zorunlu satış döngülerine yol açabileceği belirtildi.
Avrupa Merkez Bankası da 2021 tarihli çalışmasında benzer bir mekanizmayı açıkladı:
- Fonların yatırımcılara kısa vadeli ödeme taahhüdünde bulunması,
- Buna karşılık portföylerinde kolay nakde çevrilemeyen varlıklar bulundurması,
- Yoğun para çekme taleplerinin zorunlu satışları tetiklemesi,
- Bu satışların varlık fiyatlarını daha da düşürmesi.
Bu mekanizma literatürde likidite uyumsuzluğu ve yangın satışı (fire sale) olarak tanımlanıyor.
Türkiye'de 2026 yılında yaşanan gelişmeler de bu mekanizmanın bazı özelliklerini taşıyor.
Ancak Türkiye'deki fon krizinin büyüklüğü, nedenleri ve sorumlulukları hakkında kesin hüküm vermek için ayrıca adli ve finansal inceleme gerekiyor.
Önemli olan, uluslararası finans kuruluşlarının yıllardır uyardığı bu sistemik riskin Türkiye'de neden yeterince önlenemediğini araştırmaktır.
5- Cenevre ve Lüksemburg hattı: Edmond de Rothschild dosyası
Araştırmanın uluslararası boyutunu önemli ölçüde değiştiren gelişmelerden biri, fon soruşturması kapsamında ortaya çıkan hisse ve para transferleridir.
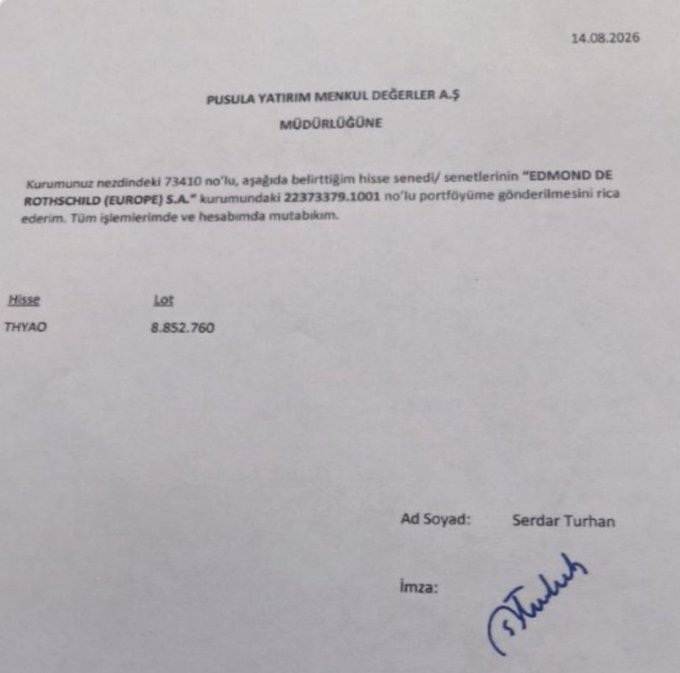
14 Ağustos 2026 tarihli, Pusula Yatırım Menkul Değerler A.Ş. Müdürlüğüne hitaben düzenlenmiş ve Serdar Turhan'ın imzasını taşıyan belgede, 73410 numaralı hesapta bulunan 8.852.760 lot THYAO hissesinin Edmond de Rothschild (Europe) S.A. nezdindeki 22373379.1001 numaralı portföye aktarılması talep ediliyor.
Belgede şu ifade yer alıyor:
"Tüm işlemlerimde ve hesabımda mutabıkım."
Bu belge, soruşturma kapsamında gündeme gelen hisse transferlerinin en dikkat çekici örneklerinden biridir.
Hissenin transfer talimatının verilmiş olması, işlemin nihai olarak tamamlandığını veya nihai ekonomik yararlanıcının kim olduğunu tek başına göstermiyor. Bunun için saklama kayıtları, virman gerçekleşme belgeleri ve hesap hareketleri gerekiyor.
Ancak soruşturma haberlerinde yer alan diğer belgelerle birlikte değerlendirildiğinde, ciddi bir araştırma konusu ortaya çıkıyor.
Gazete Oksijen ve diğer haber kaynaklarında yer alan bilgilere göre, Muhammed Yarız'ın da 11 Ağustos 2026 tarihinde aynı finans kuruluşundaki portföye 749.820 lot THYAO hissesi aktardığı bildirildi.
İki hisse transferinin işlem tarihlerindeki fiyatları üzerinden toplam değerinin yaklaşık 2,93 milyar TL olduğu hesaplandı.
Bu belge, önceki Edmond de Rothschild belgesiyle birlikte değerlendirildiğinde araştırmanın uluslararası boyutunu güçlendiriyor. Burada özellikle Bahreyn merkezli Leopard Family Office, Burgan Yatırım ve KUYAS hisseleri arasındaki bağlantı dikkat çekiyor.
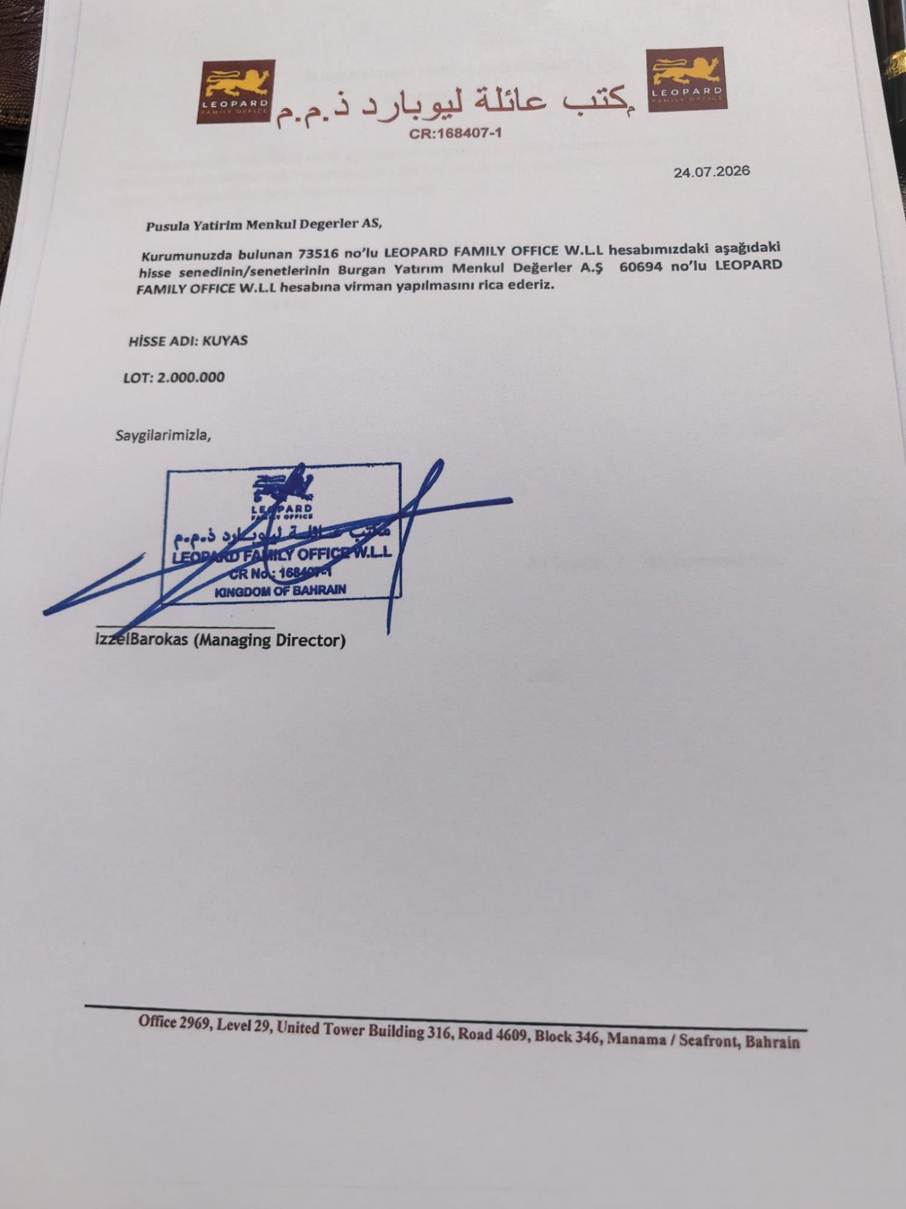
Kaynak : gazeteoksijen.com
Para transferleri
T24'ün soruşturma dosyasına dayandırdığı haberinde ise şu hareketler yer aldı:
- Serdar Turhan'ın hesabından İsviçre'deki bir hesaba 15 milyon dolar gönderildiği,
- Muhammed Yarız'ın hesabından İsviçre'deki bir hesaba 25 milyon euro transfer edildiği,
- 24 Ağustos 2026 tarihinde Turhan'ın hesabında yaklaşık 1,198 milyar TL tutarında transfer hareketi bulunduğu,
- 1 Eylül 2026 tarihinde Yarız'ın hesabı ile Edmond de Rothschild nezdindeki bir hesap arasında yaklaşık 2,889 milyar TL'lik hareket gerçekleştiği bildirildi.
Haberde bu işlemlerin fonların geri ödeme yükümlülüklerini yerine getiremediği 15-16 Eylül tarihlerinden önce gerçekleştiği belirtildi.
Bu hareketlerin hukuki niteliği, kaynağı ve nihai kullanım amacı soruşturmanın önemli konularından biridir.
Burada cevaplanması gereken temel soru şudur:
Yatırımcıların parasını yönetmekle yükümlü olan finans kuruluşlarının yöneticileri, fonların ödeme güçlüğü yaşamasından önce hangi finansal işlemleri gerçekleştirdi? Bu işlemlerin şirket ve fon kaynaklarıyla bağlantısı var mıydı?
6- Serdar Turhan'ın savunması: Yüzde 0,5 faizli İsviçre Frangı kredisi
Dosyanın dikkat çeken diğer yönü, Serdar Turhan'ın savcılık ifadesinde anlattığı kredi görüşmesidir.
DHA ve Diken tarafından yayımlanan savunma metnine göre Turhan, Edmond de Rothschild'ın kendisine yüzde 0,5 faiz oranıyla İsviçre Frangı kredisi teklif ettiğini, kendisinin bu teklifi kabul ederek BIST 30'da işlem gören hisselerini teminat gösterdiğini anlattı.
Turhan'ın savunmasına göre:
- Banka tarafından İsviçre Frangı cinsinden kredi teklif edildi.
- Kredi karşılığında kendisine ait BIST 30 hisseleri teminat gösterildi.
- Kredi işlemi gerçekleşmedi.
- Teminat gösterilen hisseler banka tarafından satıldı.
- Elde edilen paranın yaklaşık 90 milyon dolara ulaştığını savundu.
- Bu paranın kriz döneminde Pusula Portföy Yönetim Şirketi'ne aktarıldığını belirtti.
Bu anlatım, henüz savcılık tarafından doğrulanmış bir sonuç değil, şüphelinin kendi savunmasıdır.
Bununla birlikte önemli bir finansal soru ortaya çıkıyor:
Faizsiz finansman modeliyle kamuoyunda tanınan bir iş insanının, İsviçre Frangı üzerinden faizli bir kredi ilişkisine girmesi ve hisse senetlerini uluslararası bir bankaya teminat göstermesi, şirketlerin finansman yapısı ve risk yönetimi açısından nasıl değerlendirilmelidir?
Bu sorunun yanıtı, kişinin dini tercihlerinden değil, finansal işlemlerin şeffaflığından, kaynağından ve hukuka uygunluğundan hareketle verilmelidir.
7. Edmond de Rothschild Bankası'nın 1MDB geçmişi
Burada araştırmanın uluslararası boyutunda önemli bir tarihsel gerçek bulunuyor.
Lüksemburg Adalet Bakanlığının 22 Mayıs 2025 tarihli resmi açıklamasına göre Edmond de Rothschild (Europe) S.A., Malezya'nın devlet yatırım fonu 1MDB yolsuzluğu kapsamında kara para aklama ve suçtan elde edilen malvarlığını kabul etme suçlarından mahkum edildi.
Mahkeme, bankanın malvarlığında bulunan 25 milyon avronun müsaderesine karar verdi.
Lüksemburg yargısının açıklamasında:
- 1MDB kaynaklı paraların uluslararası ve karmaşık finansal akışlar üzerinden bankaya ulaştığı,
- Bankada farklı offshore şirketler adına açılmış çok sayıda hesap bulunduğu,
- Soruşturmanın 2016 yılında başladığı,
- 153 polis raporu hazırlandığı,
- Birçok ülkeden adli yardımlaşma talep edildiği
belirtiliyor.
Bu karar, bizim iddiamız değil, Lüksemburg yargısının resmi açıklamasıdır.
Ancak şu ayrımı yapmak gerekiyor: 2025'teki mahkumiyet, 2026 yılında aynı bankayla işlem yapan kişilerin suç işlediğini göstermez. Bankanın geçmişteki mahkumiyeti, bugün yapılan işlemlerin de aynı nitelikte olduğunu kanıtlamaz.
Bununla birlikte, uluslararası finans kuruluşlarının geçmişteki kara para aklama mahkumiyetleri, yeni müşteri kabulü ve fon transferlerinde uyguladıkları uyum ve denetim süreçlerinin sorgulanmasını haklı kılar.
Jeffrey Epstein bağlantısı
Edmond de Rothschild grubunun geçmişine ilişkin bir başka önemli dosya da Jeffrey Epstein ile yapılan 2015 tarihli anlaşmadır.
5gviusnews’in 5 Şubat 2026 tarihli araştırmasına göre, Ariane de Rothschild'in ABD'deki vergi soruşturması sırasında Epstein'dan yardım istediği, Epstein'ın şirketi üzerinden yaklaşık 25 milyon dolarlık bir danışmanlık ücreti konusunda anlaşma yapıldığına ilişkin belgeler bulunuyor.
ABD'deki vergi soruşturmasının çözümünde bankanın yaklaşık 45,5 milyon dolarlık ödeme yaptığı ve Epstein'ın bu süreçte aracı rolü üstlendiği bildirildi.
Bu olayın da Türkiye'deki fon soruşturmasıyla doğrudan bağlantısı kanıtlanmış değildir. Ancak, bankanın Siyonist bağlantıları ve uluslararası geçmişinin araştırılmasında göz ardı edilmemesi gereken önemli bir konudur.
Burada önemli olan, aynı finans grubunun farklı ülkelerdeki hukuki sicilini, kurumsal yapısını ve finansal uyum mekanizmalarını doğru biçimde incelemektir. Belki de bu göz kaçan durum Türkiye’deki fon vurgunun en önemli sacayağıdır.
8- Ankara'daki denetim mekanizması: Uyarılar neden zamanında sonuç vermedi?
Bu dosyanın en önemli sorularından biri, denetim mekanizmalarının çalışıp çalışmadığıdır.
Ankara'da güvenilir kaynaklardan edinildiği belirtilen ve daha önce yayımlanan haberlerde, bazı şüphelilerin çakarlı araçlar ve korumalarla hareket ettikleri, kamu görevlilerinin bu kişilere karşı olağan denetim süreçlerini uygulamadığı öne sürülüyor.
Aynı kaynak, SPK, MKK ve Borsa İstanbul sistemlerinde olağan dışı fiyat hareketlerini tespit edebilecek algoritmalar bulunduğunu, düşük fiyatlı hisselerdeki sıra dışı artışların otomatik uyarılar oluşturduğunu iddia ediyor.
Bu anlatımlar henüz bağımsız olarak doğrulanmış resmi bulgular değildir.
Ancak SPK'nın 18 Eylül açıklamasıyla birlikte değerlendirildiğinde, denetim açısından cevaplanması gereken somut sorular ortaya çıkıyor:
- 2025 son çeyreğinde olağan dışı fiyat hareketleri tespit edildiğine göre, hangi hisseler ve fonlar incelemeye alındı?
- SPK'nın çalışma grubu hangi bulgulara ulaştı?
- MKK ve Borsa İstanbul'un gözetim sistemleri hangi tarihlerde alarm üretti?
- Bu uyarılar hangi kurum ve yöneticilere iletildi?
- Uyarılar üzerine neden daha erken ve etkili müdahalede bulunulmadı?
- Fonların ödeme güçlüğü yaşamasından önce yapılan hisse ve para transferleri hangi aşamada incelendi?
- Mali Suçları Araştırma Kurulu (MASAK) ve savcılık arasındaki bilgi paylaşımı ne zaman başladı?
Bunlar, herhangi bir kişi veya kurum hakkında peşinen suç isnadı değildir. Bunlar kamu kaynaklarının, yatırımcı birikimlerinin ve sermaye piyasalarının güvenliği açısından yanıtlanması gereken denetim sorularıdır.
Asıl mesele, alarm sisteminin bulunup bulunmaması değil, alarmın hangi aşamada kim tarafından değerlendirildiğidir.
9- MSCI uyarısı: Türkiye'nin uluslararası piyasa güvenilirliği sorgulanıyor
15 Ekim 2026'da uluslararası endeks sağlayıcısı MSCI, Türkiye endekslerinde belirli değişiklikleri geçici olarak dondurduğunu açıkladı.
Bu karar sıradan bir teknik düzenleme değildi.
MSCI, kurumsal yatırımcılardan gelen endişelere dayanarak, bazı küçük şirketlerde fon portföyleri üzerinden koordineli işlem yapılmış olabileceğine dikkat çekti.
Ayrıca fiili dolaşım oranlarının güvenilirliğine ve piyasa bütünlüğüne ilişkin sorunları gündeme taşıdı.
MSCI'nin talepleri arasında:
- Nihai ekonomik yararlanıcıların daha açık ve zamanında açıklanması,
- Koordineli işlemlere karşı etkin gözetim ve yaptırım,
- Fiili dolaşım oranlarının bağımsız biçimde doğrulanabilmesi,
- Şeffaf ve kurallara dayalı bir düzenleme sistemi
bulunuyor.
MSCI, Haziran 2027'ye kadar yeterli ilerleme görülmemesi hâlinde Türkiye'nin gelişen piyasa statüsünün sınır piyasa veya bağımsız piyasa statüsüne düşürülmesinin değerlendirmeye alınabileceğini bildirdi.
Bu ihtimalin gerçekleşmesi hâlinde, gelişen piyasa endekslerini takip eden bazı uluslararası fonların Türkiye varlıklarını azaltması gündeme gelebilir.
Dolayısıyla Türkiye'deki fon krizinin etkisi, yalnızca yerli yatırımcıların kaybıyla sınırlı kalmayabilir.
Uluslararası yatırımcı güveninin zedelenmesi, Türkiye'nin dış finansmana erişimini ve sermaye piyasalarının uzun vadeli rekabet gücünü de etkileyebilir.
Kaynak: MSCI, 15 Ekim 2026, MSCI Implements a Freeze on the MSCI Turkey Indexes.
10- IMF bu gelişmelerden habersiz olabilir mi?
Araştırmanın en önemli uluslararası sorularından biri budur.
Uluslararası Para Fonu (IMF), yalnızca ülkelerin bütçe açıklarını, enflasyonunu veya döviz rezervlerini izleyen bir kuruluş değildir. Aynı zamanda finansal istikrarı, sermaye hareketlerini, bankacılık sistemini ve sistemik riskleri de değerlendirir.
IMF'nin 13 Şubat 2026 tarihli Türkiye 2025 Madde IV değerlendirmesinde, Türkiye'nin finansal sistemine ilişkin önemli riskler ele alınmıştı.
Özellikle Mart 2025'te yaşanan piyasa stresine ilişkin IMF'nin hesaplamaları dikkat çekicidir:
- İki haftada yabancı yatırımcıların yaklaşık 18 milyar dolarlık TL varlık tasfiyesi,
- Carry trade pozisyonlarının yaklaşık yüzde 70'inin kapatılması,
- Yerli yatırımcıların yaklaşık 19 milyar dolarlık TL mevduat çekişi,
- Merkez Bankası çekirdek rezervlerinin 18-25 Mart arasında 56,9 milyar dolardan 29,1 milyar dolara gerilemesi.
IMF, bu gelişmeleri Türkiye'nin finansal piyasalardaki kırılganlığı açısından değerlendirmişti.
Ekim 2026 IMF raporu ne diyor?
IMF'nin 13 Ekim 2026'da yayımladığı Küresel Finansal İstikrar Raporu da yatırım fonları ve finansal piyasalardaki risklere geniş yer ayırıyor.
Raporda:
- Küresel hedge fonlarının yaklaşık 13 trilyon dolarlık varlık yönettiği,
- Kaldıraçlı işlemlerin piyasa stresini büyütebildiği,
- Yatırımcıların eş zamanlı para çekme taleplerinin zorunlu satışları tetikleyebildiği,
- Likidite sorunlarının diğer finansal kuruluşlara yayılabildiği,
- Finansal sistemde daha güçlü veri toplama ve gözetim gerektiği
belirtiliyor.
Burada çarpıcı bir zamanlama var.
Türkiye'de 17 Eylül'de 131 fon tasfiye kapsamına alınmış, IMF ise 13 Ekim'de küresel finansal istikrar raporunda yatırım fonlarının likidite ve kaldıraç risklerini ele almıştı.
Ancak kamuya açık raporun özetinde Türkiye'deki 131 fonun tasfiyesine ilişkin özel bir inceleme veya değerlendirme bulunmuyor.
Bu nedenle IMF'nin olaydan habersiz olduğunu söylemek de, Türkiye'deki olayın tüm ayrıntılarını bildiğini söylemek de mevcut belgelerle mümkün değil.
Bununla birlikte IMF'nin Türkiye'deki finansal istikrar risklerini izleme görevi ve Türkiye ile yürüttüğü düzenli ekonomik değerlendirmeler dikkate alındığında şu soruların sorulması gerekiyor:
- IMF'nin Türkiye heyeti, 2025 sonundan itibaren SPK'nın tespit ettiği fon kaynaklı fiyat hareketlerinden haberdar mıydı?
- 2026 Eylül ayında ortaya çıkan fon ödeme krizine ilişkin Türkiye makamlarından bilgi aldı mı?
- Türkiye'deki sermaye piyasası gözetim mekanizmalarını değerlendirdi mi?
- Ekim 2026 Küresel Finansal İstikrar Raporu hazırlanırken Türkiye'deki fon krizinin etkileri incelendi mi?
- IMF'nin Türkiye'ye ilişkin bir sonraki değerlendirmesinde 131 fonun tasfiyesi ve piyasa bütünlüğü sorunu ele alınacak mı?
IMF'nin genel riskleri bilmesi başka, Türkiye'deki özel olayın ayrıntılarını bilmesi başkadır. Bu ikisini birbirine karıştırmadan, IMF'den açıklama ve değerlendirme talep edilmelidir.
11. Türkiye'de yaşananlar küresel bir finansal operasyonun parçası mı?
Bu soruya cevap verirken dikkatli olmak gerekiyor.
Ortada birbiriyle bağlantılı olabilecek çok sayıda olay var:
- Düşük fiili dolaşıma sahip şirketlerde olağan dışı fiyat hareketleri,
- Yatırım fonlarının büyüklüğündeki hızlı artış,
- Fonların ödeme yükümlülüklerini yerine getirememesi,
- 131 fonun tasfiyesi,
- Yurt dışındaki finans kuruluşlarına yapılan para ve hisse transferleri,
- Uluslararası endeks kuruluşlarının piyasa bütünlüğüne ilişkin uyarıları,
- Fon yöneticileri hakkında yürütülen adli soruşturma.
Bunlar, Türkiye'nin sermaye piyasalarında ciddi yapısal sorunlar bulunduğunu gösteriyor.
Ancak bütün bu gelişmelerin önceden planlanmış, uluslararası ölçekte koordine edilmiş tek bir operasyon olduğunu kanıtlayan bir belge henüz kamuya açık değil. Ancak olmama ihtimali de yok gibi…
Bir finansal operasyonun varlığını ileri sürmek için yalnızca zamanlama benzerliği yeterli değildir. Para akışlarının kaynağı, nihai yararlanıcılar, işlem talimatları, iletişim kayıtları ve karar mekanizmaları arasındaki bağlantıların ortaya konulması gerekir.
Bu nedenle araştırmanın hedefi, peşin hüküm vermek değil, bu ihtimali doğrulayabilecek veya çürütebilecek belgelerin peşine düşmek olmalıdır.
12-Türkiye'nin cevaplaması gereken sorular
Bu dosyanın sonunda asıl sorumluluk zincirine odaklanmak gerekiyor.
SPK'ya:
2025 sonunda tespit edilen olağan dışı fiyat hareketleri hakkında hangi işlemler yapıldı? Neden daha erken müdahale edilmedi?
MKK ve Borsa İstanbul'a:
Fonların portföyleri, fiili dolaşım oranları, virman işlemleri ve olağan dışı fiyat hareketleri hangi sistemlerle izlendi? Hangi uyarılar oluşturuldu?
MASAK'a:
Fonların ödeme güçlüğünden önce gerçekleştiği bildirilen yurt dışı para transferleri hangi tarihte incelemeye alındı? Nihai yararlanıcılar kimlerdi?
Hazine ve Maliye Bakanlığı'na:
2 Aralık 2025'te Finansal İstikrar Komitesi'nde gündeme alınan sorun hakkında hangi tedbirler kararlaştırıldı? Uygulama neden aylar sonra sonuç verdi?
Adalet Bakanlığı ve İstanbul Cumhuriyet Başsavcılığı'na:
Soruşturma kapsamında incelenen hisse virmanları, yurt dışı transferleri ve fonların ödeme yükümlülükleri arasındaki bağlantılar hangi aşamada?
Edmond de Rothschild (Europe) S.A.'ya:
14 Ağustos 2026 tarihli 8.852.760 lot THYAO hisse transfer talimatı işleme alındı mı? Hesabın gerçek yararlanıcısı kimdi? Hisseler hangi hukuki ve ticari ilişki kapsamında kabul edildi?
IMF'ye:
Türkiye'deki 131 fonun tasfiye edilmesi, yüz binlerce yatırımcının etkilenmesi ve MSCI'nin piyasa bütünlüğüne ilişkin uyarıları IMF tarafından nasıl değerlendiriliyor?
SONUÇ: BİR BORSANIN DÜŞMESİNDEN DAHA FAZLASI
Türkiye'de iki ayda 118,6 milyar dolarlık piyasa değeri kaybı yaşandı. 131 fon tasfiye sürecine girdi. 455 bin 758 yatırımcının birikimleri bu süreçten etkilendi.
SPK'nın kendi açıklaması, bazı fonların düşük fiili dolaşıma sahip hisselerde ekonomik gerçeklikle açıklanamayan fiyat hareketlerine neden olduğunun 2025 sonundan itibaren bilindiğini ortaya koyuyor.
Soruşturma dosyasına yansıyan haberler, fonların ödeme güçlüğüne düştüğü tarihlerden önce yurt dışına para transferleri yapıldığını ve Lüksemburg'daki bir finans kuruluşuna milyonlarca lot hisse aktarılması için talimat verildiğini gösteriyor.
Aynı finans kuruluşunun 1MDB dosyasında Lüksemburg mahkemesi tarafından kara para aklama ve suçtan elde edilen malvarlığını kabul etme suçlarından mahkum edilmiş olması da uluslararası finansal uyum açısından araştırılması gereken bir geçmişe işaret ediyor.
MSCI'nin Türkiye endekslerindeki değişiklikleri dondurması ise sorunun uluslararası yatırımcı güveni bakımından da önem kazandığını gösteriyor.
Bütün bunların ortasında, IMF'nin küresel finansal istikrar raporlarında uyardığı fon likiditesi, kaldıraç ve zorunlu satış riskleri Türkiye'de somut bir krize dönüşmüş durumda.
Burada artık yalnızca borsa neden düştü sorusunu sormak yeterli değil.
Asıl soru şudur:
Türkiye'de yüz binlerce insanın birikimi risk altındayken, olağan dışı fiyat hareketleri aylar öncesinden tespit edilmişken, milyarlarca liralık hisse ve para transferleri gerçekleşirken, denetim ve gözetim mekanizmaları neden zamanında ve etkili biçimde çalışmadı?
Kim neyi biliyordu?
Hangi uyarılar yapıldı?
Hangi işlemlere izin verildi?
Ve en önemlisi, bütün bu sürecin ekonomik ve hukuki sorumluluğunu kim üstlenecek?
GERÇEK CEVAP, PARANIN GİTTİĞİ YERDE DEĞİL, ÇEŞMENİN BAŞINDA!
Bu dosyanın vereceği cevap, yalnızca bir fon soruşturmasının değil, Türkiye sermaye piyasalarına duyulan güvenin geleceğini de belirleyecek.
Ancak asıl mesele, kaybolan paranın miktarından çok daha büyüktür: Trafiği kim yönetiyor, kuralları kim koyuyor, denetim mekanizmalarını kim kontrol ediyor ve milyarlarca dolarlık para transferlerinin arkasındaki finansman kaynağı kim? Bu araştırma dosyası, meselenin yalnızca Türkiye'deki fon yöneticileriyle sınırlı olmadığını; IMF'nin küresel finans sistemindeki rolünü, uluslararası sermaye ağlarını ve Rothschild ailesiyle bağlantılı finans kuruluşlarının bu süreçlerdeki olası ilişkilerini de sorgulamaktadır. Çünkü gerçek cevap, yalnızca paranın gittiği yerde değil, çeşmenin başında aranmalıdır.




siyasi soylemlerden uzak iyi bir çalışma